
Este assunto foi atualizado. Veja a versão mais recente: STF consignado aposentados: nova proteção à renda mínima
A margem consignável INSS terá mudanças importantes a partir de maio de 2026. A Medida Provisória 1.355, recém-aprovada, altera o uso da margem para aposentados e pensionistas.
Neste artigo
- O que muda na margem consignável INSS
- Como funcionava a divisão da margem
- Cartões consignados terão redução gradual
- Prazo maior pode reduzir parcelas
- Quando a nova regra começa a valer
- Cuidados antes de contratar consignado
O que muda na margem consignável INSS
Antes de mais nada, a mudança central envolve a forma de uso da margem consignável. Hoje, ela tem divisões específicas para empréstimos e cartões consignados.
Com a nova regra, a separação rígida deixa de existir. Dessa forma, o segurado poderá concentrar a margem disponível no empréstimo consignado.
Na prática, isso pode ampliar o valor liberado em crédito. No entanto, a decisão dependerá da escolha do aposentado ou pensionista.
A medida vale para quem recebe benefício do INSS e busca crédito com desconto direto na folha. Portanto, ela afeta uma modalidade muito usada por segurados.
Além disso, a mudança pode dar mais flexibilidade ao beneficiário. Ele poderá direcionar a margem conforme sua necessidade financeira.
É importante destacar que a margem consignável INSS não representa dinheiro extra automático. Ela define o limite permitido para parcelas descontadas do benefício.
Como funcionava a divisão da margem
Até a Medida Provisória 1.355, a margem tinha uma divisão definida. O limite total considerava empréstimo consignado e dois tipos de cartão.
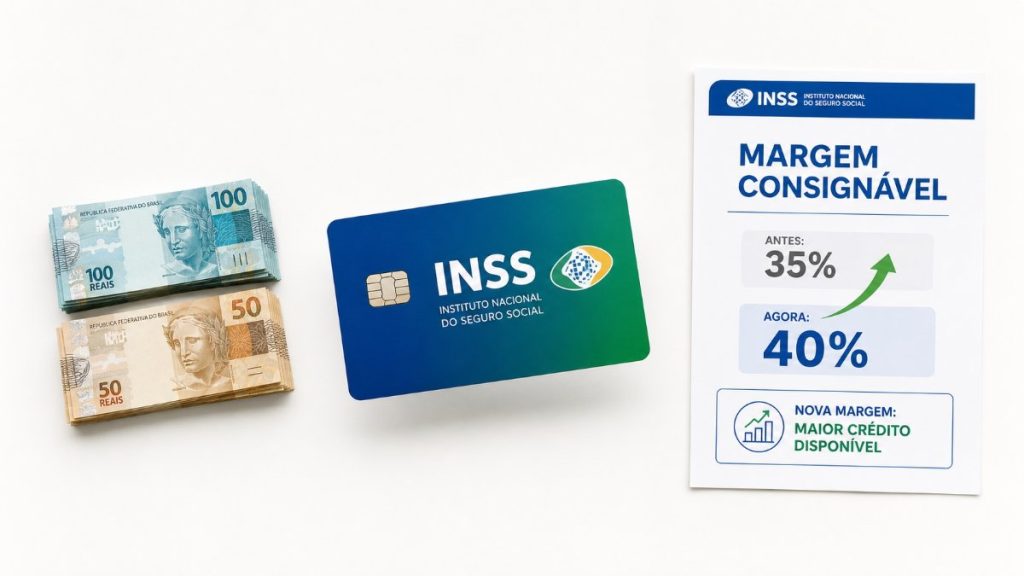
Em primeiro lugar, 35% da renda do benefício ficava reservada para empréstimos consignados. Além disso, 5% ia para cartão de crédito consignado.
Por fim, outros 5% ficavam destinados ao cartão benefício consignado. Assim, cada modalidade tinha um espaço próprio dentro do limite.
Com a nova regra, a margem total será de 40%. Sendo assim, o segurado poderá usar toda essa porcentagem no empréstimo consignado.
Essa alteração pode elevar a capacidade de contratação para parte dos beneficiários. Contudo, o impacto depende da situação de cada contrato.
Vale lembrar que o consignado tem desconto direto no benefício. Por isso, o segurado precisa avaliar o comprometimento mensal da renda.
Para conferir informações oficiais sobre benefícios, regras e serviços, acesse o site oficial do INSS.
Cartões consignados terão redução gradual
A Medida Provisória 1.355 também trata dos cartões consignados. A regra prevê redução gradual da margem destinada a essas modalidades.
Consequentemente, os cartões consignados perdem espaço dentro do limite permitido. A extinção completa dessa modalidade está prevista para 2029.
No entanto, contratos já existentes não sofrerão alteração por causa da mudança. Eles manterão suas condições originais, conforme informado na medida.
Esse ponto é relevante para quem já usa cartão de crédito consignado. Também vale para quem possui cartão benefício consignado ativo.
Dessa forma, a nova estrutura mira principalmente o uso futuro da margem. A margem consignável INSS passará a ter foco maior no empréstimo.
Por outro lado, quem depende dos cartões deve acompanhar as próximas definições. A operacionalização ainda depende de ajustes do INSS e da Dataprev.
Prazo maior pode reduzir parcelas
Além da nova divisão da margem, o prazo de pagamento também chama atenção. O período pode chegar a 108 meses.
Como resultado, as parcelas mensais podem ficar menores. Isso ocorre porque o pagamento se distribui por um prazo mais longo.
Essa condição pode ampliar a capacidade de contratação de crédito. Sobretudo, pode beneficiar aposentados e pensionistas com menor folga no orçamento.
Ainda assim, prazo maior exige cuidado. Afinal, uma dívida longa permanece por muitos anos no benefício mensal.
Em outras palavras, a parcela menor pode facilitar a aprovação. Entretanto, o compromisso financeiro também fica mais prolongado.
Quem compara crédito, cartões e benefícios pode baixe o app Aprov no Google Play ou App Store.
Quando a nova regra começa a valer
A implementação está prevista para maio de 2026. Porém, a medida ainda aguarda regulamentação operacional do INSS e da Dataprev.
Isso significa que detalhes práticos ainda precisam sair. Portanto, bancos, segurados e sistemas devem seguir as orientações oficiais futuras.
A Dataprev terá papel importante na operação dos sistemas. Já o INSS deverá definir procedimentos para aplicar a nova regra.
Nesse sentido, aposentados e pensionistas devem acompanhar comunicados oficiais. Eles também devem evitar decisões apressadas antes da regulamentação.
A promessa da mudança é gerar alívio financeiro para muitos segurados. De fato, a margem consignável INSS poderá liberar mais espaço para empréstimos.
Para entender outros temas relacionados, veja também conteúdos sobre benefícios sociais e organização financeira.
Cuidados antes de contratar consignado
Antes de contratar qualquer consignado, o segurado deve analisar o orçamento. A parcela sai direto do benefício mensal.
Além disso, é essencial comparar taxas, prazos e condições. Uma diferença pequena pode pesar bastante em contratos longos.
Também é importante confirmar se a proposta corresponde à necessidade real. Por exemplo, trocar dívidas caras pode fazer sentido em alguns casos.
Contudo, assumir crédito sem planejamento pode piorar o orçamento. Por isso, a margem maior não deve virar contratação automática.
Em resumo, a Medida Provisória 1.355 muda a lógica da margem. A partir de maio de 2026, a regra pode liberar mais crédito no consignado.
Por fim, a margem consignável INSS exigirá atenção redobrada. Flexibilidade pode ajudar, mas planejamento continua sendo indispensável.