
Os descontos do INSS passaram por ajustes em 2026 e afetam aposentados e pensionistas que usam crédito atrelado ao benefício. Dessa forma, entender como funcionam os descontos do INSS, os limites de margem e os cuidados essenciais tornou-se indispensável para preservar a renda.
Neste artigo
- O que mudou nos descontos
- Como funcionam os descontos em folha
- Limites e margem consignável
- Quem pode ser afetado
- Por que o consignado cresce
- Alertas de golpes e fraudes
- Como consultar e contestar descontos
- Vale a pena contratar em 2026
- Como bloquear novos consignados
- Conclusão
O que mudou nos descontos
Em 2026, novas regras ampliaram modalidades com débito automático no benefício. Além disso, houve atualização de procedimentos para consignado e operações vinculadas à renda previdenciária. Assim, aposentados e pensionistas podem contratar linhas com juros menores, porém com desconto direto na folha.
Ao mesmo tempo, aumentou a preocupação com superendividamento. Por isso, especialistas reforçam análise cuidadosa antes de assumir parcelas fixas que reduzem a renda mensal. Nesse sentido, os descontos do INSS exigem planejamento.
Vale destacar um ponto adicional do calendário: há liberações de valores que chegam a R$ 4,2 mil em alguns pagamentos deste mês, conforme regras do próprio benefício e do cronograma vigente.
Como funcionam os descontos em folha
O desconto ocorre antes do depósito do benefício. Portanto, o INSS retém a parcela e transfere ao banco credor. Consequentemente, o segurado recebe apenas o valor líquido disponível.
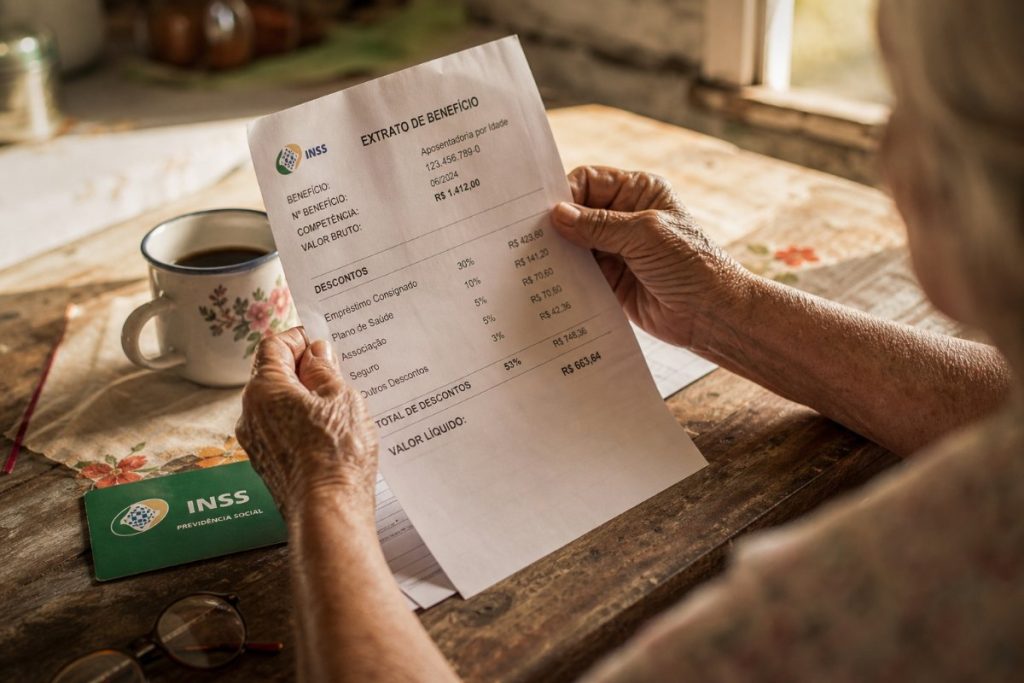
Por exemplo, um aposentado que recebe R$ 2.500 e possui parcela de R$ 450 terá R$ 2.050 líquidos. Além disso, quem acumula contratos ativos pode somar vários débitos no mesmo mês. Assim sendo, acompanhar os descontos do INSS torna-se essencial para evitar surpresas.
Limites e margem consignável
A legislação define percentuais máximos de comprometimento. Em 2026, continuam autorizados até 35% para empréstimo consignado tradicional, 5% para cartão consignado e 5% para cartão benefício. Dessa forma, o total pode alcançar 45% do valor do benefício.
Esses parâmetros seguem a Lei nº 10.820/2003 e normas posteriores. Portanto, a soma das parcelas não pode ultrapassar os limites. Em outras palavras, mesmo com ofertas de crédito, a margem protege parte da renda do segurado.
Quem pode ser afetado
Aposentados com contratos ativos sentirão impacto direto na margem disponível. Além disso, pensionistas do INSS seguem as mesmas regras de desconto e podem contratar consignado. Ainda assim, o uso do cartão consignado exige atenção redobrada.
Isso acontece porque o pagamento parcial da fatura gera cobrança de juros sobre o saldo remanescente. Portanto, controlar o limite e acompanhar o extrato ajuda a manter os descontos do INSS dentro do planejado.
Por que o consignado cresce
O consignado atrai por juros menores, aprovação facilitada, desconto automático e liberação rápida. Como resultado, muitos segurados usam crédito para comprar medicamentos, ajudar familiares, pagar dívidas antigas ou complementar renda.
Contudo, a inflação acumulada e os custos básicos elevados pressionam o orçamento. Desse modo, alguns acabam comprometendo boa parte da renda com parcelas. Em resumo, os descontos do INSS exigem disciplina para não invadir despesas essenciais.
Alertas de golpes e fraudes
Com mais operações, cresceram também as tentativas de fraude. Entre os riscos mais comuns estão empréstimos não autorizados, ligações falsas, promessas de liberação imediata, refinanciamentos enganosos e cartões consignados vendidos como empréstimo.
Nesse sentido, verificar o extrato com frequência reduz o risco de perdas. Além do mais, campanhas educativas reforçam orientações de segurança para aposentados e pensionistas.
Como consultar e contestar descontos
É possível conferir todos os descontos ativos no aplicativo ou site Meu INSS. Antes de mais nada, acesse com sua conta Gov.br e entre no serviço “Extrato de benefício”. Em seguida, verifique cada lançamento e identifique contratos consignados vinculados.
Em caso de cobrança indevida, solicite o detalhamento do contrato e reclame diretamente ao banco. Além disso, abra um pedido no Meu INSS e acione o Procon. Por fim, registre boletim de ocorrência quando houver indício de fraude. O Banco Central também recebe reclamações formais.
Para consultar o benefício, utilize o portal oficial do Meu INSS. Acesse em serviços do Meu INSS. Em caso de dúvidas, a Central 135 presta atendimento.
Vale a pena contratar em 2026
O consignado segue entre as linhas mais baratas. Entretanto, a decisão deve vir acompanhada de planejamento. Em primeiro lugar, compare taxas, prazos e custos totais. Em contrapartida, evite contratar por impulso ou para terceiros.
Em algumas situações, o crédito ajuda a quitar dívidas caras, resolver emergências médicas, organizar o orçamento ou trocar um débito caro por outro mais barato. Contudo, refinanciamentos sucessivos e o uso contínuo para despesas básicas acendem alerta.
Nesse sentido, comparar benefícios e condições faz diferença no resultado final. Para analisar opções com mais eficiência, baixe o app Aprov no Google Play ou App Store. Assim, você avalia taxas e evita comprometer além do necessário com os descontos do INSS.
Como bloquear novos consignados
Quem não deseja contratar novos empréstimos pode bloquear o benefício para operações consignadas. Para isso, acesse o Meu INSS, faça login com Gov.br, procure por “Bloquear benefício para empréstimo” e solicite o bloqueio. Posteriormente, o desbloqueio pode ser feito se houver interesse.
Além disso, o acompanhamento frequente do extrato reduz riscos e melhora o controle da margem consignável. Dessa forma, você mantém os descontos do INSS dentro do planejado.
Conclusão
As regras atualizadas ampliaram o acesso ao crédito, mas exigem cautela. Em resumo, respeite os limites de 35% para empréstimo, 5% para cartão consignado e 5% para cartão benefício. Além do mais, monitore o Meu INSS, compare ofertas e evite refinanciamentos constantes.
Para aprofundar benefícios e programas do governo, consulte nossos conteúdos sobre benefícios sociais. Assim sendo, você protege sua renda, usa o crédito de forma estratégica e evita surpresas com os descontos do INSS.