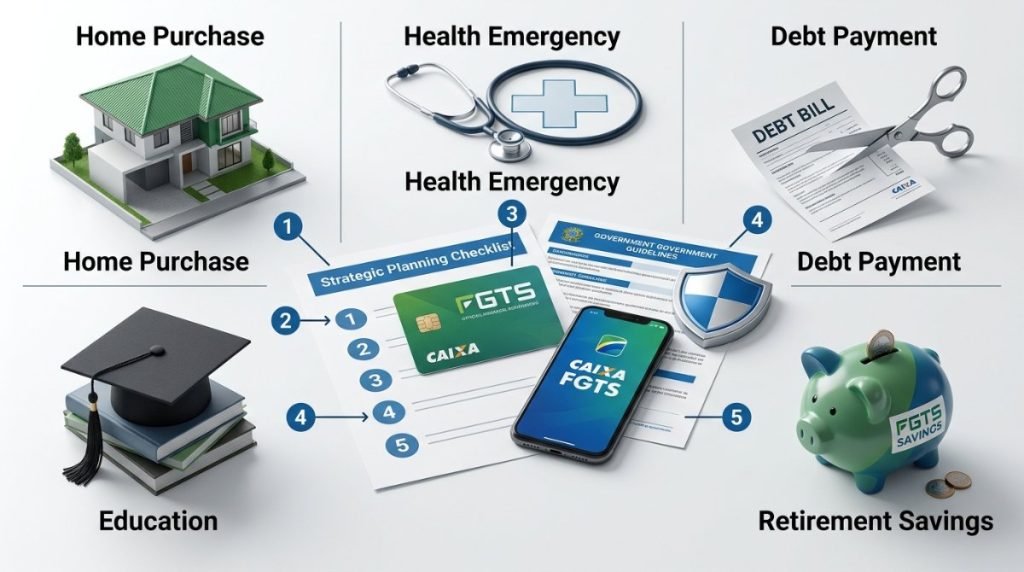

Usar FGTS 2026 pode fortalecer seu planejamento financeiro. Além disso, as novas diretrizes ampliam as opções para quem precisa organizar dívidas ou viabilizar a casa própria.
Neste artigo
- Renegociação de dívidas com o FGTS
- Entrada para a casa própria
- Amortização do saldo devedor e redução de prazo
- Cobertura de até 80% das prestações por 12 meses
- Saque-aniversário e antecipação
- Aumento de 54% confirmado
- Como proceder para usar o saldo do FGTS
- Dúvidas comuns sobre limites e elegibilidade
Renegociação de dívidas com o FGTS
Em 2026, o FGTS pode apoiar a renegociação de dívidas. Dessa forma, trabalhadores ganham fôlego para quitar pendências.
O saldo pode cobrir débitos no cartão de crédito ou no cheque especial. Além do mais, programas como o Desenrola entram no escopo permitido. O objetivo é reduzir o endividamento e acelerar a regularização financeira.
O limite para essa finalidade é de até 20% do saldo ou R$ 1.000, o que for maior. Portanto, quem possui saldo baixo ainda pode acessar R$ 1.000 para aliviar dívidas.
Entrada para a casa própria
O FGTS segue como aliado na compra do primeiro imóvel. Assim, você pode usar o saldo para compor a entrada do financiamento.
Isso reduz o valor a financiar e melhora as condições. Em outras palavras, a operação fica mais acessível.
Nesse sentido, usar FGTS 2026 para a entrada ajuda quem deseja sair do aluguel. Como resultado, o projeto da casa própria ganha tração.
Amortização do saldo devedor e redução de prazo
Quem já tem financiamento habitacional pode amortizar o saldo devedor. Além disso, é possível reduzir o prazo de pagamento.
Ambas as estratégias diminuem juros totais ao longo do tempo. Por isso, muitos preferem abater a dívida com o FGTS sempre que possível.
Vale lembrar que usar FGTS 2026 nessas operações exige observar regras do contrato. Ainda assim, o impacto no custo final costuma ser relevante.
Cobertura de até 80% das prestações por 12 meses
Em cenários de aperto, o FGTS pode cobrir até 80% das prestações habitacionais. O prazo máximo é de 12 meses.
Consequentemente, o orçamento mensal ganha alívio imediato. Contudo, é importante planejar a recomposição do fluxo de caixa após esse período.
Assim sendo, usar FGTS 2026 para cobrir parcelas ajuda a evitar atrasos e multas. Por fim, protege seu histórico de crédito.
Saque-aniversário e antecipação
A modalidade saque-aniversário segue disponível. Nela, o trabalhador retira anualmente uma parte do saldo no mês de aniversário.
Esse valor pode servir como base para empréstimo de antecipação com instituições financeiras. Desse modo, o beneficiário acessa liquidez imediata.
Antes de optar, avalie taxas e impacto no saldo futuro. Em resumo, usar FGTS 2026 via saque-aniversário exige disciplina e comparação de custos.
Aumento de 54% confirmado
Há a informação de aumento de 54% confirmado. Entretanto, o conteúdo não traz detalhamento, escopo ou prazos dessa elevação.
Diante disso, o ideal é acompanhar comunicados oficiais para entender alcance e aplicação prática. Sobretudo, verifique regras e eventuais cronogramas.
Como proceder para usar o saldo do FGTS
Primeiro, confirme seu saldo e a modalidade permitida para sua situação. Depois, valide as regras específicas do uso pretendido.
Para habitação, consulte seu agente financeiro e as condições do contrato. Para dívidas, verifique enquadramento e limites do programa escolhido.
Para conferir normas e serviços, acesse o canal oficial do FGTS. Por exemplo, consulte informações atualizadas no site da Caixa. Você encontra orientações, solicitações e regras em FGTS na Caixa.
Nesse sentido, usar FGTS 2026 com método reduz riscos e evita retrabalho. Consequentemente, seus objetivos financeiros avançam com mais previsibilidade.
Dúvidas comuns sobre limites e elegibilidade
Em renegociação de dívidas, o teto é de 20% do saldo ou R$ 1.000, o que for maior. Ou seja, existe um piso de acesso mesmo para quem tem pouco saldo.
Para moradia, o uso abrange entrada, amortização ou redução de prazo. Além disso, é possível cobrir até 80% das prestações por 12 meses.
No saque-aniversário, o resgate ocorre todo ano no mês de aniversário. Ademais, há a alternativa de antecipar parcelas com bancos participantes.
Quer acompanhar benefícios governamentais e organizar escolhas financeiras? Em paralelo, você pode comparar benefícios e simular crédito no celular. Para isso, baixe o app Aprov no Google Play ou App Store.
Para mais conteúdos sobre programas e calendários de pagamentos, veja também nossa editoria de benefícios sociais. Assim, você mantém as informações essenciais sempre à mão.