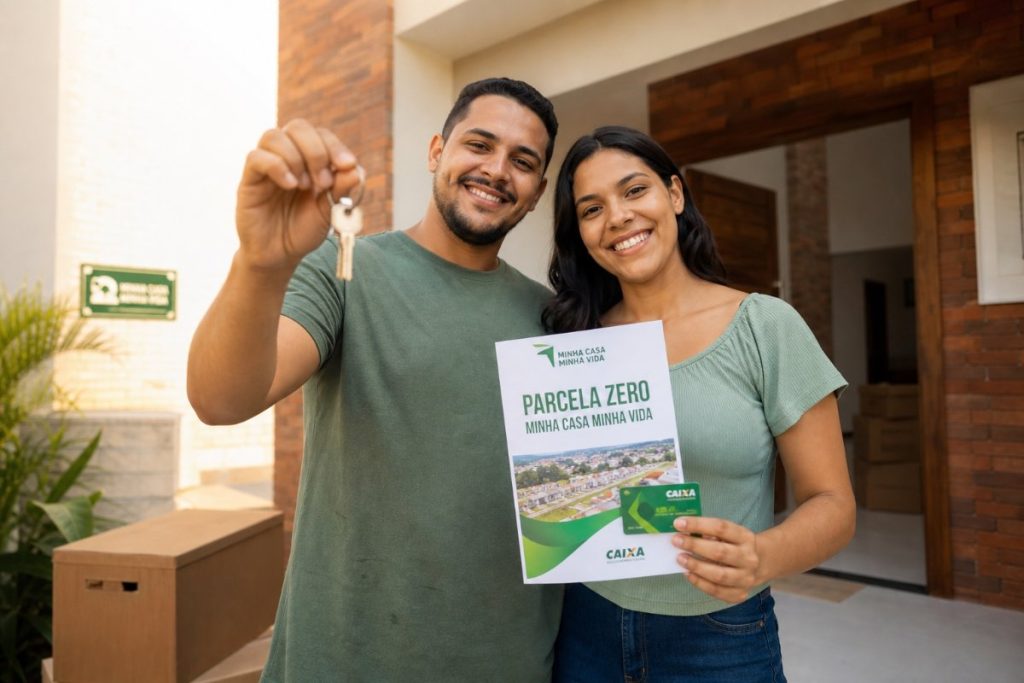

A parcela zero Minha Casa oferece isenção total das prestações para famílias do Bolsa Família e do BPC. Dessa forma, milhares podem acessar moradia sem parcelas mensais.
Neste artigo
- O que é a parcela zero
- Quem tem direito e modalidades
- Manutenção do benefício após aumento de renda
- Redução do prazo de quitação
- Contratos antigos podem ser incluídos
- Como ocorre a análise dos contratos
- O que é o Minha Casa Minha Vida
- Como saber se pode ser beneficiado
- Como maximizar os benefícios
- Conclusão
O que é a parcela zero
A parcela zero Minha Casa elimina a cobrança de prestações mensais em contratos elegíveis do programa habitacional. Assim, famílias contempladas recebem o imóvel sem pagar as parcelas típicas do financiamento.
O foco recai sobre famílias em maior vulnerabilidade econômica. Além disso, a medida busca garantir moradia digna para quem não consegue arcar com um financiamento tradicional.
Quem tem direito e modalidades
A isenção das parcelas atende, principalmente, famílias que recebem Bolsa Família ou Benefício de Prestação Continuada (BPC). Nesse sentido, o programa prioriza quem depende de benefícios assistenciais.
A regra vale para contratos vinculados a modalidades específicas. Entre elas estão o Fundo de Arrendamento Residencial (FAR), o Fundo de Desenvolvimento Social (FDS) e operações do Minha Casa Minha Vida Rural.
Em todas essas modalidades, as prestações podem ser zeradas, desde que os critérios sociais vigentes sejam cumpridos. Portanto, atender ao enquadramento é essencial para obter a isenção.
Manutenção do benefício após aumento de renda
Uma garantia relevante preserva a isenção mesmo após melhora de renda. Ou seja, a família não perde automaticamente o benefício ao deixar de receber Bolsa Família ou BPC depois da contratação.
Além disso, não há cobrança retroativa das prestações dispensadas no período de enquadramento. Consequentemente, essa segurança jurídica reduz riscos para quem evolui financeiramente.
Redução do prazo de quitação
Outra mudança importante reduziu o prazo regulamentar de quitação em modalidades do programa. Antes, o período previsto era de 120 meses, aproximadamente dez anos.
Com as novas regras, o prazo caiu para 60 meses, ou seja, cinco anos. Dessa forma, o governo acelera a regularização dos contratos e aumenta a eficiência da política habitacional.
Contratos antigos podem ser incluídos
As vantagens não se limitam a novos contratos. Famílias que já haviam assinado antes das mudanças também podem receber a isenção das parcelas, desde que atendam aos critérios previstos.
Nesse caso, é necessário que a família já recebesse Bolsa Família ou BPC quando a regulamentação entrou em vigor. Assim, a medida alcança quem já participava do programa.
Como ocorre a análise dos contratos
A verificação dos requisitos ocorre na Caixa Econômica Federal. O banco cruza dados para identificar automaticamente quem se enquadra na parcela zero Minha Casa.
O processo considera informações sociais, cadastrais e habitacionais. Como resultado, o procedimento fica mais ágil e reduz a necessidade de solicitações presenciais.
O que é o Minha Casa Minha Vida
O Minha Casa Minha Vida é o principal programa habitacional federal. Ele amplia o acesso à moradia para famílias de baixa e média renda por meio de subsídios e financiamento facilitado.
O programa atende áreas urbanas e rurais, com condições que variam conforme a renda familiar. Em resumo, milhões de brasileiros já conquistaram a casa própria em todo o país.
Como saber se pode ser beneficiado
Para verificar elegibilidade, mantenha os dados atualizados no Cadastro Único (CadÚnico). Além disso, acompanhe comunicados dos municípios, da Caixa e do Ministério das Cidades.
Em caso de dúvidas, busque orientação no CRAS da sua cidade ou em uma agência da Caixa. Vale lembrar que a parcela zero Minha Casa depende do enquadramento nas regras vigentes.
Para detalhes oficiais do programa e modalidades como FAR, FDS e Rural, consulte o portal da Caixa. Acesse a página oficial do programa em Minha Casa, Minha Vida na Caixa.
Como maximizar os benefícios
Mantenha o CadÚnico sem pendências e reúna documentos habitacionais atualizados. Dessa forma, você agiliza a análise e evita contratempos no processo.
Além do MCMV, acompanhe outros benefícios sociais que impactam o orçamento familiar. Para aprofundar, veja conteúdos em benefícios sociais e compare regras de elegibilidade.
Se você compara benefícios e custos para planejar a moradia, baixe o app Aprov no Google Play ou App Store. Assim, você mantém tudo organizado no celular.
Conclusão
A parcela zero Minha Casa amplia o acesso à moradia e reduz o esforço financeiro de famílias do Bolsa Família e do BPC. Além disso, a redução do prazo de quitação e a proteção após aumento de renda fortalecem a política habitacional.
Em outras palavras, a combinação de isenção, prazos menores e análise automatizada beneficia quem mais precisa. Portanto, mantenha seu CadÚnico atualizado e acompanhe as comunicações oficiais para aproveitar todas as oportunidades.