
Minha Casa Minha Vida 600 mil é a possibilidade que amplia o alcance do programa em 2026. Com novas faixas e condições, famílias podem financiar imóveis de maior valor, desde que atendam critérios de renda, crédito e enquadramento.
Neste artigo
- O que mudou no programa
- É possível financiar até R$ 600 mil?
- Requisitos de participação
- Vantagens do programa
- Renda, entrada e uso do FGTS
- Análise de crédito
- Vale a pena um imóvel mais caro?
- Mercado imobiliário em 2026
- Simulação e documentos
- Cuidados finais e perspectivas
O que mudou no programa
Em 2026, o governo ampliou o alcance do Minha Casa, Minha Vida. Novas faixas passaram a atender também famílias com rendimentos mais elevados. Assim, quem recorria apenas ao crédito de mercado ganhou opções dentro do programa.
Além disso, ajustes buscaram tornar o financiamento mais competitivo. Dessa forma, mais brasileiros acessam taxas e prazos atrativos. Famílias já podem se inscrever para 82 moradias do programa, em processo em andamento.
É possível financiar até R$ 600 mil?
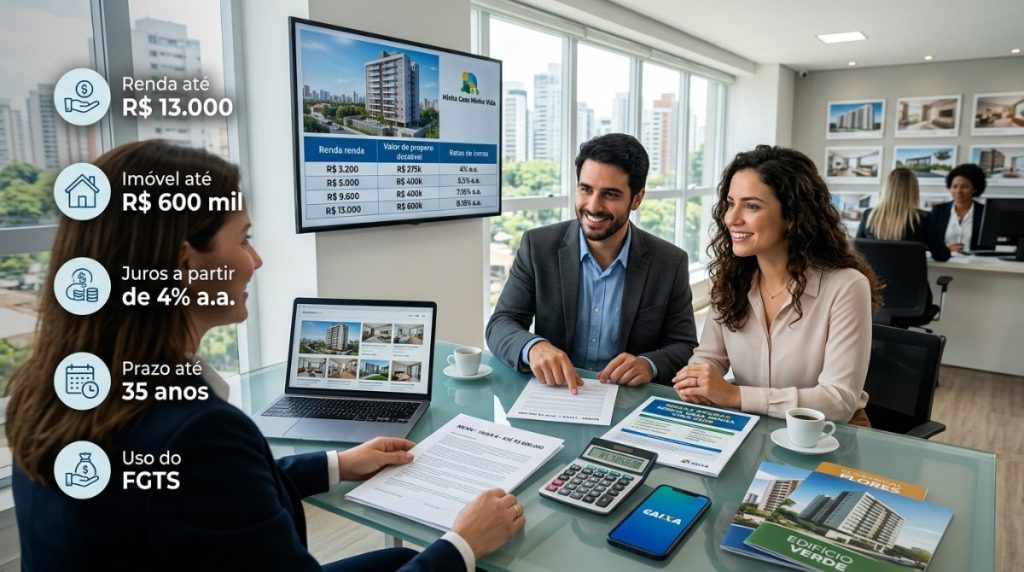
Em determinadas situações, sim. Minha Casa Minha Vida 600 mil alcança imóveis nessa faixa quando a modalidade permite e a renda familiar suporta o crédito. No entanto, a aprovação depende de regras vigentes e da análise individual.
Por isso, o valor do imóvel não é o único requisito. Bancos avaliam renda, capacidade de pagamento, histórico de crédito, valor da entrada, região do imóvel e a modalidade escolhida.
Requisitos de participação
Os critérios variam conforme a faixa de renda. Em linhas gerais, o interessado precisa ser maior de 18 anos ou emancipado, comprovar capacidade financeira, não ter imóvel residencial em condições vedadas e atender às exigências do agente financeiro.
Consequentemente, o enquadramento correto evita reprovações. Vale lembrar que cada instituição detalha etapas e documentos.
Vantagens do programa
O programa oferece taxas reduzidas em muitas situações. Assim, o custo do financiamento pode ficar menor que o de linhas tradicionais. Além disso, os prazos podem ultrapassar 30 anos, o que reduz o valor das parcelas, embora aumente o custo total.
Dependendo da faixa, existe a possibilidade de subsídios. Como resultado, o valor financiado diminui e a compra fica mais acessível.
Renda, entrada e uso do FGTS
A análise de renda é individual. Em muitos casos, a parcela não pode superar um percentual da renda familiar. Portanto, rendimentos mais altos ampliam a capacidade de financiamento em Minha Casa Minha Vida 600 mil.
Quanto maior a entrada, melhor. Dessa forma, o comprador reduz o valor financiado, encolhe parcelas e corta juros totais. Muitos utilizam recursos próprios, investimentos ou saldo do FGTS para compor a entrada.
O FGTS continua sendo ferramenta central. Os recursos podem compor a entrada, reduzir o saldo devedor, amortizar parcelas ou quitar parte do contrato. Entretanto, é preciso atender às regras previstas na legislação do fundo.
Análise de crédito
A aprovação não depende apenas da renda. As instituições avaliam histórico financeiro, endividamento, score de crédito e capacidade de pagamento. Nesse sentido, organizar as finanças antes da solicitação aumenta as chances de aprovação.
Nome negativado nem sempre impede o crédito. Contudo, restrições podem dificultar ou inviabilizar o financiamento. Portanto, regularize pendências antes de avançar.
Vale a pena um imóvel mais caro?
A decisão depende do orçamento da família. Patrimônio próprio, possibilidade de valorização, estabilidade residencial e proteção contra aumentos de aluguel pesam a favor. Entretanto, custos de manutenção, condomínio, IPTU e reserva para emergências exigem cálculo cuidadoso.
Em outras palavras, planeje antes de assinar. Assim sendo, o compromisso cabe no bolso e permanece sustentável ao longo dos anos.
Mercado imobiliário em 2026
O mercado segue aquecido em várias regiões. Crescimento populacional, busca por moradia própria, programas habitacionais e expansão do crédito impulsionam a demanda. Além do mais, as condições econômicas e as taxas de juros impactam diretamente o apetite de compra.
Informações atualizadas de 2026 indicam entregas e autorizações relevantes. O Acre recebe quase 700 unidades rurais. O governo autoriza a construção de 85 mil moradias. Imóveis de até R$ 600 mil entram nas modalidades do programa, conforme regras vigentes.
Simulação e documentos
Antes de decidir, faça simulações. Bancos oferecem calculadoras para estimar valor financiado, prazo, parcelas e taxa de juros. Consequentemente, você entende se o compromisso cabe no orçamento familiar.
Quanto à documentação, são comuns RG, CPF e comprovante de residência. Além disso, comprovantes de renda, holerites, declaração de Imposto de Renda e extratos bancários costumam ser solicitados. Dessa forma, o processo fica mais ágil.
Para comparar condições e organizar sua estratégia, baixe o app Aprov no Google Play ou App Store. E, se quiser entender outros benefícios, veja nossa editoria de benefícios sociais.
Cuidados finais e perspectivas
Verifique a situação do imóvel antes de fechar. Consulte matrícula atualizada, regularidade documental, existência de débitos e condições estruturais. Em resumo, uma checagem detalhada evita prejuízos futuros.
Minha Casa Minha Vida 600 mil amplia o alcance do programa e abre espaço para imóveis de maior valor. Ainda assim, a aprovação considera renda, crédito e capacidade de pagamento. Portanto, simule, compare propostas e projete o impacto das parcelas. Para regras oficiais e detalhes operacionais, acesse a página do Minha Casa, Minha Vida.