
Minha Casa 600 mil agora é realidade para famílias da Classe Média. A ampliação do programa permite financiar imóveis de até R$ 600 mil com regras claras de renda, entrada e uso do FGTS.
Neste artigo
- O que mudou no programa
- Quem pode financiar
- Entrada mínima e taxas
- Como usar o FGTS
- Exemplo prático de financiamento
- Para quem a modalidade serve
- Cuidados antes de financiar
- Como solicitar o financiamento
- Atualizações de 2026
O que mudou no programa
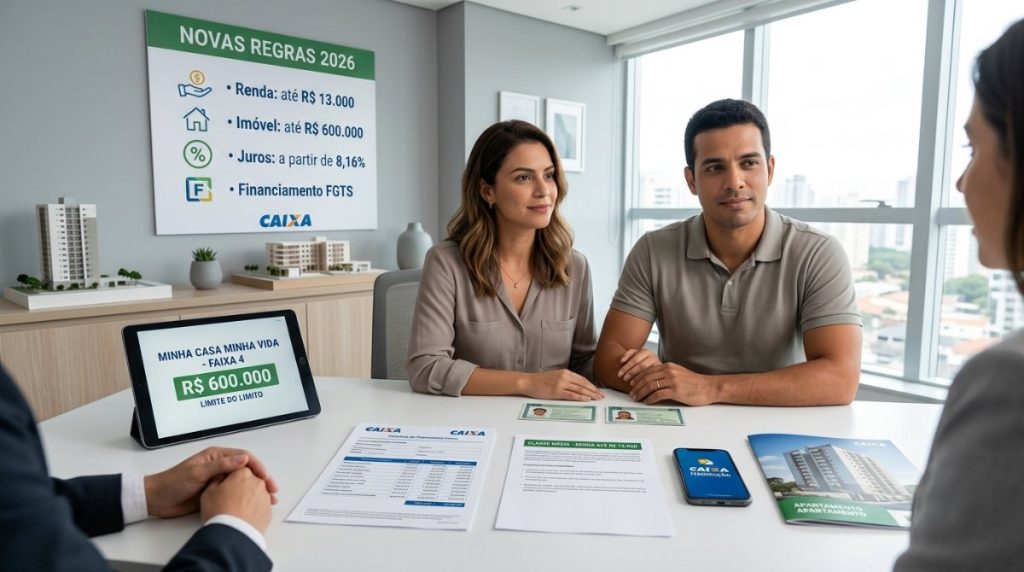
O Minha Casa, Minha Vida passou por uma nova ampliação. Agora, a modalidade Classe Média atende famílias com renda bruta mensal de até R$ 13 mil. Dessa forma, o programa alcança quem ficava fora das faixas tradicionais e ainda tinha dificuldade de obter crédito competitivo.
Além disso, a atualização elevou limites de renda e valores máximos dos imóveis. A Faixa 3 atende renda de até R$ 9.600, com teto de R$ 400 mil. Já a Classe Média ampliou o limite do imóvel para até R$ 600 mil. Assim sendo, famílias podem buscar imóveis maiores ou em regiões com preços mais altos.
Quem pode financiar
A compra de imóvel de até R$ 600 mil se vincula à Classe Média. Podem participar famílias com renda bruta mensal de até R$ 13 mil. Em regra, a renda considera a soma dos integrantes que participarão do financiamento.
Nesse sentido, a Caixa permite financiar imóveis novos, usados ou na planta. Também entram casas e apartamentos, respeitadas as regras do programa. No caso de imóvel na planta, o empreendimento precisa ter construção financiada pela própria Caixa.
Entrada mínima e taxas
Na Classe Média, a entrada mínima é de 20% do valor do imóvel. Portanto, em um imóvel de R$ 600 mil, a entrada precisa ser de pelo menos R$ 120 mil. Esse valor pode ser formado por recursos próprios e, quando permitido, pelo saldo do FGTS.
Quanto aos custos financeiros, a modalidade possui taxa nominal de 10% ao ano e prazo de pagamento de até 35 anos. Contudo, a competitividade depende do perfil do comprador, do relacionamento bancário, do valor da entrada e das condições de mercado.
Por outro lado, as maiores subvenções do programa costumam se concentrar nas faixas de menor renda. Na Classe Média, o atrativo está no acesso a condições padronizadas, prazo alongado e possibilidade de usar FGTS, e não necessariamente em subsídio direto elevado. Por isso, simule antes de assumir qualquer compromisso.
Como usar o FGTS
O FGTS pode reduzir a entrada, abater parte das prestações ou diminuir o saldo devedor. A utilização é possível na Classe Média, desde que o comprador atenda às regras do fundo. Vale lembrar que a análise ocorre na simulação ou no atendimento habitacional.
Entre os requisitos mais comuns estão:
- Ter pelo menos três anos de trabalho sob regime do FGTS
- Não possuir financiamento ativo no Sistema Financeiro de Habitação em determinadas condições
- Não ser proprietário de imóvel residencial no município onde mora ou trabalha, conforme as regras do fundo
- Usar o imóvel para moradia própria
Em outras palavras, o uso do FGTS segue critérios objetivos. Sendo assim, confirme sua elegibilidade antes de planejar a entrada.
Exemplo prático de financiamento
Imagine uma família com renda bruta de R$ 12 mil que deseja comprar um apartamento de R$ 600 mil. Pela regra da entrada mínima, ela precisa apresentar pelo menos R$ 120 mil. Se tiver R$ 70 mil de FGTS e R$ 50 mil em recursos próprios, consegue compor a entrada inicial.
Como resultado, o saldo restante será financiado, sujeito à análise de crédito da Caixa. A parcela final dependerá do prazo, do sistema de amortização, de seguros obrigatórios, da idade dos compradores e das condições contratuais. Desse modo, o programa abre caminho para imóveis de maior valor, mas exige planejamento financeiro.
Para quem a modalidade serve
A Classe Média pode ser interessante para famílias que buscam Minha Casa 600 mil e atendem critérios claros. Acima de tudo, avalie renda, entrada e uso do FGTS.
- Possuem renda mensal próxima ao limite de R$ 13 mil
- Conseguem reunir entrada mínima de 20%
- Têm saldo de FGTS disponível
- Buscam imóvel em capitais ou regiões metropolitanas
- Querem prazo longo para pagamento
- Desejam comparar o MCMV com crédito imobiliário tradicional
Além do mais, a modalidade ajuda quem ficou fora das faixas antigas, mas enfrenta preços médios elevados nas cidades. Nesse sentido, comparar propostas pode gerar ganho financeiro relevante. Para organizar as comparações de crédito e benefícios, baixe o app Aprov no Google Play ou App Store.
Cuidados antes de financiar
Comprar um imóvel de R$ 600 mil é decisão de longo prazo. Portanto, o financiamento pode comprometer a renda por décadas. Antes de assinar, faça a simulação oficial para estimar valor financiado, parcelas e condições. A simulação não substitui a aprovação de crédito, mas orienta o orçamento.
Avalie custos além da parcela. Entre eles:
- ITBI
- Registro em cartório
- Escritura, quando aplicável
- Taxas bancárias
- Condomínio
- IPTU
- Mudança
- Mobília
- Manutenção
Contudo, mesmo com aprovação bancária, mantenha margem para emergências. Em resumo, proteja o fluxo de caixa familiar contra imprevistos.
Como solicitar o financiamento
O caminho mais seguro começa pela simulação habitacional da Caixa. Depois, reúna documentos pessoais, comprovantes de renda, informações do imóvel e, se for usar FGTS, documentação trabalhista.
- Simulação
- Análise de crédito
- Avaliação do imóvel
- Conferência de documentação
- Assinatura do contrato
- Registro em cartório
- Liberação do financiamento
Nesse sentido, acompanhe cada etapa com atenção. Por fim, valide prazos, seguros e custos registrados no contrato.
Atualizações de 2026
Informações recentes apontam três pontos relevantes. O governo autorizou a construção de 85 mil moradias pelo Minha Casa, Minha Vida. Há projeto que amplia o programa com modalidade de aluguel social. Além disso, mais de 125 mil casas do programa podem sofrer atrasos.
Para aprofundar o tema, consulte a página oficial de habitação da Caixa e faça simulações atualizadas. Assim sendo, você verifica taxas, prazos e elegibilidade em tempo real. Acesse o simulador habitacional da Caixa. E para comparar benefícios sociais em geral, veja também nossa seção de benefícios sociais.