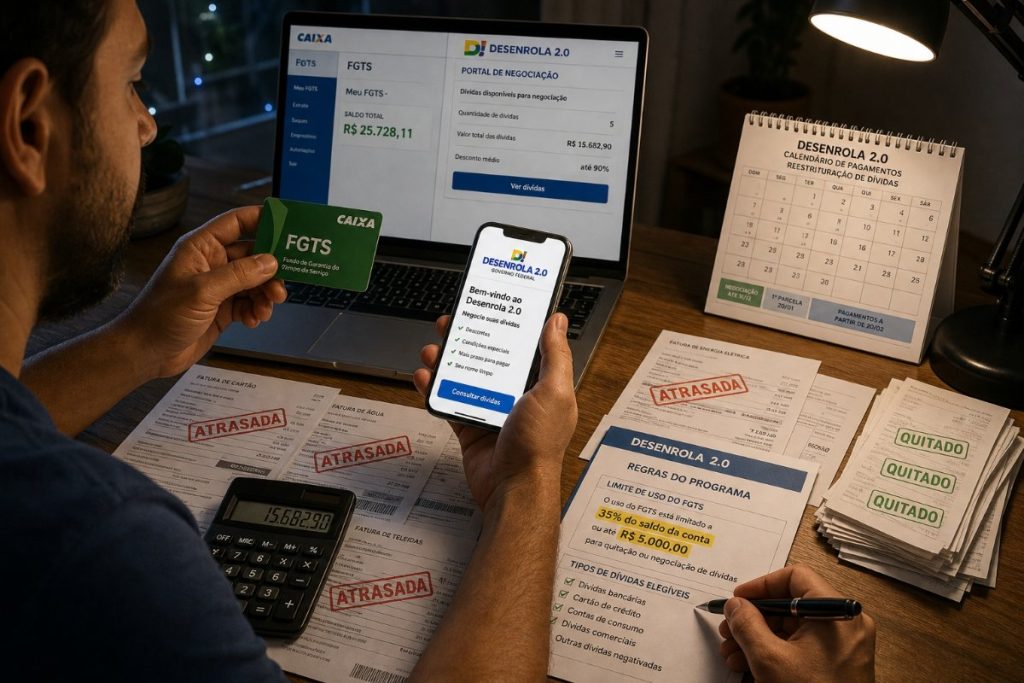

FGTS para dívidas já está disponível no Desenrola 2.0. Trabalhadores podem autorizar parte do saldo para renegociar débitos bancários em atraso.
Neste artigo
- Como funciona no Desenrola 2.0
- Quem pode participar
- Dívidas elegíveis
- Quanto do FGTS pode usar
- Como autorizar no app FGTS
- O que fazer após a autorização
- O que acontece depois da negociação
- Impacto para saque-aniversário
- Limite global de recursos
- Liberação para demitidos em 2020–2025
- Vale a pena usar o FGTS para dívidas?
Como funciona no Desenrola 2.0
A medida permite usar FGTS para dívidas em atraso e ampliar a recuperação financeira das famílias. A consulta de valores foi liberada, com expectativa de movimentar até R$ 8,2 bilhões em renegociações. O trabalhador autoriza o uso pelo aplicativo do FGTS e negocia diretamente com o banco credor.
Dessa forma, uma parcela do fundo reduz o saldo devedor e facilita acordos. Diferentemente do saque tradicional, o valor não vai ao trabalhador. A Caixa Econômica Federal repassa o montante autorizado ao credor após a formalização do acordo.
Quem pode participar
A adesão vale para quem possui renda mensal de até cinco salários mínimos, hoje equivalente a R$ 8.105. Além disso, a dívida deve cumprir três critérios para entrar no programa.
- Ter sido contratada até 31 de janeiro de 2026;
- Estar em atraso entre 91 dias e dois anos;
- Estar entre as operações bancárias elegíveis.
Dívidas elegíveis
O Desenrola 2.0 contempla modalidades amplamente utilizadas. Assim, o programa foca dívidas de consumo que pressionam o orçamento.
- Cartão de crédito;
- Cheque especial;
- Crédito pessoal (CDC).
Outras linhas de crédito podem seguir critérios dos bancos participantes. Portanto, vale confirmar a elegibilidade diretamente com a instituição.
Quanto do FGTS pode usar
O trabalhador pode comprometer parte do saldo do fundo para reduzir a dívida. As regras definem dois limites objetivos, prevalecendo o mais vantajoso para o trabalhador.
- Até 20% do saldo disponível no FGTS; ou
- Até R$ 1 mil.
Por exemplo, quem tem R$ 3 mil disponíveis poderá usar R$ 1 mil, já que esse valor supera 20% do saldo (R$ 600). Em contrapartida, quem possui R$ 10 mil poderá usar até R$ 2 mil, pois 20% é maior que o piso garantido.
O sistema considera contas ativas e inativas. Além do mais, as inativas têm prioridade, preservando recursos vinculados ao emprego atual sempre que possível.
Como autorizar no app FGTS
A autorização para usar FGTS para dívidas ocorre exclusivamente no aplicativo oficial do FGTS. O processo é simples e leva poucos minutos.
- Abra o aplicativo FGTS;
- Faça login com CPF e senha Gov.br;
- Selecione “Novo Desenrola Brasil”;
- Clique em “Continuar”;
- Escolha “Autorizar instituição”;
- Leia as informações sobre a consulta do saldo;
- Clique em “Continuar” novamente;
- Confirme em “Entendi”.
Após a autorização, os bancos podem consultar os valores por até 90 dias. Portanto, não deixe para a última hora para negociar.
O que fazer após a autorização
Concluída a liberação, procure o banco responsável pela dívida para solicitar a adesão. O atendimento pode ocorrer por canais digitais, telefônicos ou em agências.
Além disso, cerca de 10 mil unidades dos Correios poderão receber solicitações ligadas ao Desenrola 2.0. Assim, o acesso ao programa se amplia em todo o país.
O que acontece depois da negociação
Após o fechamento do acordo, o banco tem até 30 dias para formalizar o contrato. Em seguida, os dados ficam registrados junto à Caixa e o pagamento é efetuado diretamente ao credor.
Dessa forma, o trabalhador passa a cumprir as condições negociadas, como juros, prazo e eventual carência.
Impacto para saque-aniversário
Quem optar por usar FGTS para dívidas pode enfrentar restrições temporárias no saque-aniversário. A suspensão vale durante o período necessário para recompor o saldo utilizado.
- Fica impedido de realizar novos saques-aniversário;
- Fica impedido de contratar novas antecipações vinculadas ao FGTS.
Em outras palavras, se alguém tinha R$ 10 mil e utilizou R$ 1 mil, o saque-aniversário permanece bloqueado até o saldo retornar a R$ 10 mil. Por outro lado, contratos antigos de antecipação seguem as regras originais.
Limite global de recursos
Para preservar a sustentabilidade do fundo, o governo definiu um teto global de R$ 8,2 bilhões para a modalidade. Como resultado, os pedidos são analisados por ordem de solicitação.
Consequentemente, caso o limite seja alcançado, novas adesões dependerão da disponibilidade de recursos. A política busca equilibrar o acesso à renegociação e a função social do FGTS, que financia habitação, saneamento e infraestrutura.
Liberação para demitidos em 2020–2025
Houve também a antecipação de valores para quem aderiu ao saque-aniversário e foi demitido sem justa causa entre 2020 e 2025. A estimativa indica até 10,5 milhões de beneficiados.
O volume previsto alcança aproximadamente R$ 8,4 bilhões, com depósitos automáticos nas contas cadastradas no sistema do FGTS. Durante a preparação, usuários observaram variações temporárias no saldo exibido no app devido ao processamento interno para atualização dos valores.
Vale a pena usar o FGTS para dívidas?
Na prática, o uso do FGTS para dívidas pode gerar economia relevante, sobretudo contra juros elevados de cartão de crédito e cheque especial. Assim, trocar uma dívida cara por acordo com desconto e juros limitados tende a melhorar o fluxo de caixa.
Ainda assim, avalie o impacto da suspensão do saque-aniversário e o custo total da renegociação. Portanto, compare propostas, verifique o desconto efetivo e calcule o CET do acordo antes de assinar.
Quando for comparar condições de cartões, juros e benefícios, baixe o app Aprov no Google Play ou App Store. Dessa forma, você organiza ofertas e toma decisões com base em dados.
Para entender como funciona o FGTS e consultar serviços oficiais, acesse a página do FGTS na Caixa. Além disso, acompanhe as diretrizes do Desenrola Brasil para conferir atualizações.
Quer acompanhar outras políticas e auxílios? Veja conteúdos em benefícios sociais e mantenha-se informado.