
O empréstimo com garantia de celular oferece crédito usando seu smartphone como garantia, inclusive para negativados, mas a aprovação depende de análise. Em geral, os prazos chegam a 12 parcelas e pode haver bloqueio do aparelho em atraso. Leia o contrato, compare o CET e verifique a instituição no Banco Central.
O empréstimo com garantia de celular pode ajudar em uma emergência, mesmo com o nome negativado. Ainda assim, a aprovação depende da análise da instituição e das condições do aparelho. Portanto, entenda como funciona, quais documentos precisa, os riscos de bloqueio e quando vale a pena.
Neste artigo
- O que é empréstimo com garantia de celular?
- Como funciona o bloqueio e o aplicativo?
- Quem está negativado pode conseguir?
- Empréstimo com garantia de celular: quem oferece?
- Quais documentos e requisitos?
- Como a empresa avalia o celular?
- O que acontece se você atrasar?
- Quando vale a pena contratar?
- Cuidados antes de contratar
- Perguntas frequentes
O que é empréstimo com garantia de celular?
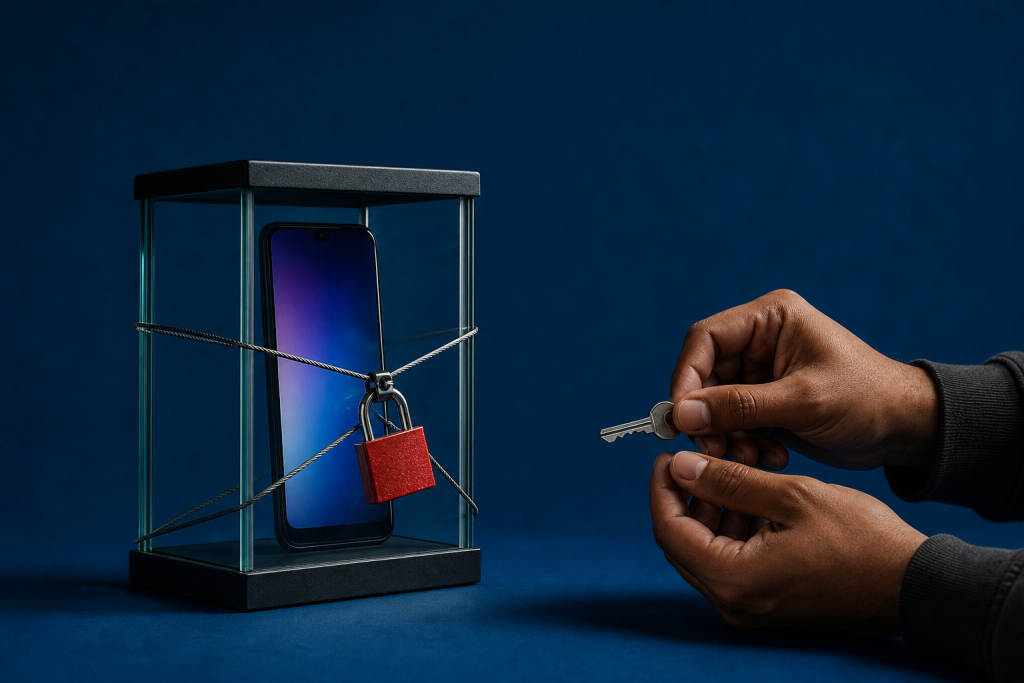
Trata-se de um crédito em que o smartphone entra como garantia de pagamento. Dessa forma, o aparelho fica vinculado ao contrato até a quitação. Você continua usando o celular, conforme as regras da empresa. Em geral, os prazos chegam a 12 parcelas, dependendo da instituição.
Como é um bem de menor valor, os montantes liberados tendem a ser mais baixos. Ainda assim, a garantia pode melhorar as condições. No entanto, isso não assegura aprovação.
Como funciona o bloqueio e o aplicativo?
Depois da aprovação, a empresa pode pedir a instalação de um aplicativo de controle. Em caso de atraso, ele pode limitar funções do aparelho, como previsto no contrato. Enquanto as parcelas estiverem em dia, o celular funciona normalmente.
Após a quitação, a instituição deve retirar as restrições e orientar sobre remover o app. Antes de instalar qualquer aplicativo, leia o contrato e a política de privacidade. Além disso, empresas legítimas não pedem senha bancária para liberar o dinheiro.
Quem está negativado pode conseguir?
Sim. Estar negativado não impede automaticamente essa modalidade. Por outro lado, a aprovação depende da análise. As empresas avaliam histórico de pagamentos, dívidas ativas, valor solicitado e o estado do aparelho dado em garantia.
Antes de assumir a dívida, consulte a situação do seu CPF e liste os débitos em aberto. Assim, você calcula se a nova parcela cabe no orçamento sem comprometer o básico.
Empréstimo com garantia de celular: quem oferece?
Não existe banco que aprove automaticamente todas as pessoas negativadas. A oferta pode aparecer em plataformas que reúnem propostas de empresas parceiras, como o Serasa Crédito, que inclui a Juvo nessa modalidade. Contudo, a aprovação e as condições dependem da análise de cada empresa.
Antes de contratar, confira se a instituição financeira responsável está autorizada. Para isso, consulte a lista oficial de instituições no site do Banco Central: instituições autorizadas pelo Banco Central. Além disso, use somente canais oficiais e desconfie de contatos por redes sociais e números desconhecidos.
Se você busca alternativas, compare também modalidades como o crédito com débito em conta ou na fatura de serviços. Nesse caso, entenda os custos e a segurança do empréstimo na conta de luz antes de decidir.
Ao avaliar cartões como alternativa para organizar despesas recorrentes, compare benefícios e custos. Para isso, baixe o app Aprov no Google Play ou App Store e escolha com base no seu perfil.
Para valores menores e depósito rápido, entenda como funcionam prazos, taxas e riscos do empréstimo de R$ 200 via Pix. Assim, você compara com clareza.
Quais documentos e requisitos?
Os pedidos costumam exigir documento com foto, CPF válido, conta bancária em seu nome e um celular compatível. Eventualmente, a instituição solicita uma selfie para confirmar sua identidade. A renda pode ser pedida, mas nem sempre é obrigatória.
- Sistema operacional: muitas empresas exigem Android a partir da versão 10; algumas aceitam iPhones.
- Conservação: o aparelho deve funcionar e pode passar por avaliação de tela, bateria e câmera.
- IMEI: o celular não pode ter bloqueios que impeçam a operação.
- Titularidade: normalmente, o aparelho precisa pertencer a quem solicita.
- Vínculo: celulares já usados como garantia em outro empréstimo não são aceitos.
- Documentação: documento com foto, CPF e, às vezes, comprovante de residência e selfie.
Os critérios variam entre instituições. Portanto, confirme todos os requisitos antes de iniciar a solicitação.
Como a empresa avalia o celular?
A avaliação costuma ocorrer online. A instituição verifica o modelo, a versão do sistema, a conservação e o funcionamento do smartphone. Além disso, pode consultar o IMEI para checar bloqueios. Em alguns casos, você envia fotos da tela, bateria e câmera.
O valor liberado depende do aparelho e da análise de crédito. Em geral, corresponde a parte do preço de mercado, e não ao valor integral. Portanto, ajuste suas expectativas e planeje o uso do dinheiro.
O que acontece se você atrasar?
O atraso gera multa, juros e demais cobranças previstas em contrato. Dependendo das regras, a empresa pode restringir funções do celular via aplicativo. A dívida também pode levar à negativação do CPF, seguindo os requisitos legais.
Depois de regularizar o pagamento, a instituição deve retirar as restrições conforme o combinado. Se perceber que não conseguirá pagar, procure a empresa antes do vencimento. Dessa forma, você avalia uma possível renegociação.
Quando vale a pena contratar?
Essa modalidade pode ajudar em uma necessidade pontual e de menor valor. Contudo, a parcela deve caber no orçamento sem afetar despesas essenciais. A taxa de juros varia por instituição, perfil do cliente e proposta. Portanto, compare pelo Custo Efetivo Total (CET).
Exemplo ilustrativo: em um empréstimo de R$ 1.500, pago em 12 parcelas, com juros de 8% ao mês, a prestação fica em cerca de R$ 199. Ao final, o total pago se aproxima de R$ 2.390, sem IOF e eventuais tarifas.
Como o celular é essencial para trabalhar e acessar serviços, pese o risco de ter funções limitadas em caso de atraso. Assim, você evita transformar a solução em um problema maior.
Cuidados antes de contratar
- Verifique se o aparelho atende aos requisitos técnicos e de titularidade.
- Separe os documentos exigidos pela instituição.
- Consulte seu CPF para conhecer as dívidas em aberto.
- Defina quanto pode pagar por mês sem afetar despesas básicas.
- Compare propostas pelo CET, não apenas pela parcela.
- Leia regras sobre bloqueio, atraso, renegociação e quitação antecipada.
- Nunca forneça senhas bancárias nem pague taxas antecipadas para receber o dinheiro.
Por fim, a garantia pode facilitar o acesso ao crédito para algumas pessoas negativadas. Ainda assim, avalie custo total, confiabilidade da empresa e impacto de um possível bloqueio no aparelho. Dessa forma, você protege seu orçamento.
Perguntas frequentes
Nem sempre. Algumas empresas analisam o pedido sem exigir holerite, mas podem solicitar renda conforme a política interna. A decisão de aprovar depende da análise do perfil, do valor solicitado e do estado do celular oferecido como garantia.
Sim, enquanto as parcelas estiverem em dia, o celular tende a funcionar normalmente. Em atraso, o aplicativo instalado pode restringir funções conforme o contrato. Após a quitação, a instituição deve orientar a remoção das restrições do aparelho.
O montante depende da avaliação do aparelho e da análise de crédito. Em geral, a quantia liberada representa apenas parte do valor de mercado do smartphone, e não o preço integral. Cada instituição define limites e condições.
O principal risco é a limitação de funções do celular em caso de atraso, além de multa, juros e possível negativação do CPF. Por isso, planeje o orçamento e compare propostas pelo CET, lendo com atenção as regras de bloqueio e renegociação.
Evite propostas recebidas por redes sociais ou números desconhecidos. Acesse apenas os canais oficiais da empresa, não pague taxas antecipadas e nunca forneça senhas bancárias. Verifique também se a instituição está autorizada pelo Banco Central.