
Desenrola 2.0 FGTS libera o uso de até R$ 1 mil do fundo para pagar dívidas a partir de 26 de maio. Dessa forma, milhões de trabalhadores ganham uma alternativa rápida para renegociar e limpar o nome.
Neste artigo
- Quando começa e qual o objetivo
- Como funciona o uso do FGTS no Desenrola 2.0
- Limites de uso: até R$ 1 mil ou 20%
- Atendimento nos Correios
- Impacto esperado na economia
- Números e resultados já alcançados
- O que muda para o trabalhador
- Alertas sobre o uso do FGTS
- Onde acompanhar e comparar alternativas
Quando começa e qual o objetivo
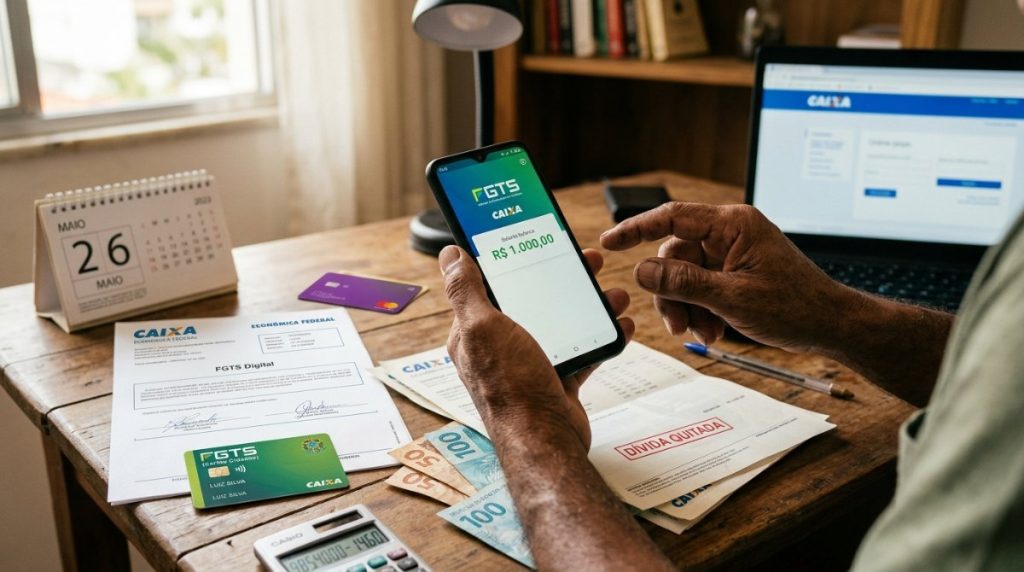
A partir da próxima terça-feira, 26 de maio, trabalhadores poderão usar parte do saldo do Fundo de Garantia do Tempo de Serviço para quitar dívidas pelo Desenrola Brasil 2.0. O secretário do Tesouro Nacional, Rogério Ceron, confirmou a medida. Além disso, a ação integra a nova etapa do programa de renegociação que busca reduzir a inadimplência no país.
Estimativas oficiais indicam movimentação de aproximadamente R$ 8 bilhões. Em outras palavras, o governo pretende ampliar a recuperação de crédito de quem enfrenta restrições no CPF e dificuldades financeiras.
Por outro lado, o cenário segue desafiador. Dados da Serasa Experian mostram que cerca de 50,5% da população adulta está negativada. Sendo assim, a expectativa recai sobre o Desenrola 2.0 FGTS como um reforço à reorganização financeira das famílias.
Como funciona o uso do FGTS no Desenrola 2.0
O trabalhador poderá usar parte do saldo disponível no FGTS para renegociar ou quitar dívidas cadastradas no programa. O processo ocorrerá diretamente nas instituições financeiras participantes. É importante destacar que o FGTS usado no Desenrola pode bloquear o saque-aniversário.
Para aderir, o passo a passo será simples. Confira como proceder e, consequentemente, acelerar a regularização:
- Procurar o banco responsável pela renegociação
- Solicitar o cadastro no Desenrola 2.0
- Autorizar o uso parcial do saldo do FGTS
Assim sendo, o uso de recursos do fundo pode ajudar a limpar o nome e restaurar o acesso ao crédito de forma mais rápida.
Limites de uso: até R$ 1 mil ou 20%
As regras impõem um teto claro. O trabalhador poderá utilizar até R$ 1 mil ou até 20% do saldo residual do FGTS. Contudo, aplica-se o menor valor entre as duas opções.
Por exemplo, quem tem R$ 3 mil disponíveis poderá usar até R$ 600, pois 20% é menor que o teto. Já quem possui R$ 10 mil poderá utilizar apenas R$ 1 mil, que é o limite máximo permitido pelo programa.
Atendimento nos Correios
Para ampliar o acesso, cerca de 10 mil agências dos Correios apoiarão o processo de adesão. Dessa forma, o serviço alcança:
- Pessoas sem acesso fácil a serviços bancários digitais
- Trabalhadores com dificuldades tecnológicas
- Moradores de cidades menores
- Brasileiros que preferem atendimento presencial
Consequentemente, o governo busca reduzir barreiras e acelerar o número de renegociações em todo o país.
Impacto esperado na economia
O Desenrola 2.0 FGTS é parte de uma estratégia para estimular a recuperação financeira das famílias. Em síntese, com menos dívidas e nome limpo, consumidores tendem a recuperar o crédito, voltar a consumir, reorganizar o orçamento, reduzir a inadimplência e movimentar a economia.
De fato, especialistas em crédito destacam que o alto endividamento afeta o consumo interno. Como resultado, qualquer redução na inadimplência tende a refletir positivamente no crescimento econômico.
Números e resultados já alcançados
Até 14 de maio, o programa apresentou resultados relevantes. O ministro da Fazenda, Dario Durigan, informou os seguintes dados:
- R$ 10 bilhões renegociados
- 1,1 milhão de operações realizadas
- Cerca de 1 milhão de CPFs beneficiados
- 449 mil dívidas quitadas à vista
Além do avanço, informações atualizadas em 2026 indicam forte demanda. Acima de tudo, o Novo Desenrola ampliou a renegociação com uso de até R$ 1 mil do FGTS. Nesse sentido, o FGTS enfrentou alta procura após a liberação atrelada ao Desenrola 2.0. Como resultado, o app do FGTS registrou movimento de 1,4 milhão, evidenciando a busca por crédito.
O que muda para o trabalhador
Na prática, surge uma alternativa para quem tem dívidas em atraso e dificuldade de negociação direta. Entre os possíveis ganhos, destacam-se redução de juros, recuperação do crédito e reestruturação do orçamento. Por fim, recomenda-se combinar a renegociação com planejamento financeiro para evitar novo endividamento.
Vale lembrar que muitas propostas oferecem descontos em juros e multas. Portanto, avaliar condições e comparar cenários aumenta a eficiência da decisão.
Alertas sobre o uso do FGTS
Economistas pedem cautela. O FGTS funciona como reserva de proteção para demissão sem justa causa, compra da casa própria, aposentadoria e doenças graves. Diante disso, avalie se o uso parcial realmente favorece sua reorganização financeira no longo prazo.
Entretanto, em certos casos, renegociar sem usar o fundo pode ser mais vantajoso, especialmente com descontos elevados ou parcelamentos acessíveis. Em resumo, escolha o caminho que preserve liquidez e equilibre custos.
Onde acompanhar e comparar alternativas
Para verificar regras oficiais e etapas do programa, consulte os canais do governo. Por exemplo, veja detalhes do serviço em renegociação de dívidas do Desenrola. Além do programa, entender outros benefícios sociais ajuda a planejar o orçamento. Para isso, acesse nossa seção de benefícios sociais.
Nesse sentido, comparar alternativas financeiras é essencial para pagar menos. Para avaliar opções e organizar suas finanças, baixe o app Aprov no Google Play ou App Store. Assim sendo, você toma decisões com base em dados e reduz custos.