
Aposentadoria aos 70 é um tema que gera dúvidas frequentes no INSS. Muitas pessoas chegam a essa idade sem contribuição e querem entender os caminhos possíveis.
Neste artigo
- Aposentadoria aos 70: o que diz a lei
- Por que apenas idade não basta
- BPC/LOAS: quem tem direito
- Diferenças entre aposentadoria e BPC
- Trabalho informal e comprovação
- Como verificar seu CNIS
- Orientação e próximos passos
- Pontos atuais de 2026
Aposentadoria aos 70: o que diz a lei
Muitas pessoas acreditam que completar 70 anos garante, por si só, uma aposentadoria. Contudo, o sistema previdenciário exige contribuições ao longo da vida laboral. Em 2026, quem tem 70 anos e nunca contribuiu, em regra, não se aposenta pelo INSS.
Após a Emenda Constitucional nº 103/2019, as exigências ficaram mais rígidas. Ainda assim, a lógica central se manteve. Para receber uma aposentadoria, é preciso ter participação contributiva no sistema.
Na aposentadoria por idade, o INSS considera principalmente três pontos. Em primeiro lugar, a idade mínima de 62 anos para mulheres. Em segundo lugar, a idade mínima de 65 anos para homens. Por fim, o tempo mínimo de contribuição previsto na regra aplicável.
Por que apenas idade não basta
Muita gente confunde assistência social com Previdência. A aposentadoria depende do histórico de contribuições ao INSS. Já a assistência social protege pessoas em vulnerabilidade, mesmo sem recolhimentos previdenciários.
Assim sendo, um idoso pode receber um benefício mensal sem ter direito a uma aposentadoria. Nesse sentido, a análise correta do tipo de proteção faz diferença na prática.
BPC/LOAS: quem tem direito
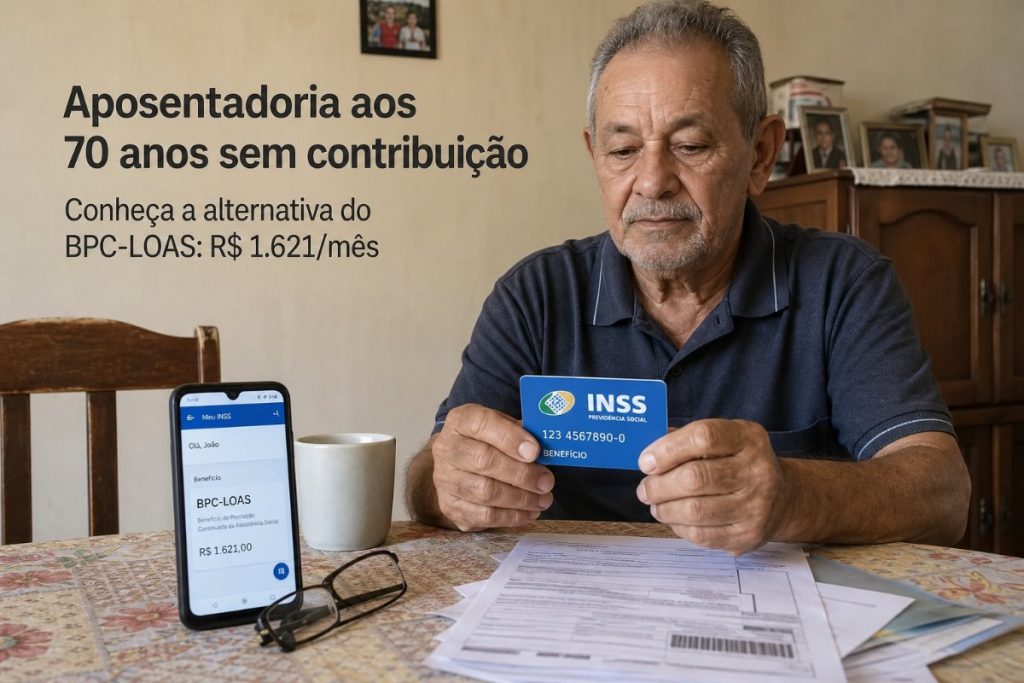
Para quem nunca contribuiu, o Benefício de Prestação Continuada, previsto na LOAS, pode ser o principal caminho. O INSS paga o BPC, mas ele não é aposentadoria. Ele possui natureza assistencial e garante renda mínima a idosos e pessoas com deficiência sem condições de sustento.
O BPC dispensa contribuições anteriores. No entanto, exige comprovação de vulnerabilidade econômica. Além disso, o benefício passa por avaliação de critérios sociais.
Entre os requisitos para idosos estão: ter 65 anos ou mais, comprovar baixa renda familiar, manter inscrição no CadÚnico, passar por análise socioeconômica e atender às regras de residência e documentação. Dessa forma, o INSS verifica a real necessidade do requerente.
O critério de renda familiar tem grande peso. A legislação define uma referência de renda por pessoa. Contudo, casos específicos podem considerar outros fatores sociais na avaliação administrativa ou judicial.
Por exemplo, uma pessoa de 70 anos que mora sozinha e não possui renda pode ter situação distinta de quem vive com familiares que sustentam o lar. Portanto, cada caso requer análise cuidadosa.
Diferenças entre aposentadoria e BPC
Embora o INSS administre ambos, há diferenças importantes. A aposentadoria exige contribuições, relaciona-se ao histórico de trabalho e pode gerar pensão por morte, conforme regras. Além disso, normalmente inclui 13º salário.
O BPC, por outro lado, não exige contribuição previdenciária. Ele não paga 13º salário, não gera pensão por morte e depende da manutenção dos critérios sociais. Como resultado, o INSS pode revisar o benefício se houver mudança na situação familiar.
Essa distinção evita erros na hora do pedido. Em muitos casos, o caminho correto é o benefício assistencial, e não a aposentadoria.
Trabalho informal e comprovação
Muitas pessoas relatam nunca ter contribuído, mas trabalharam a vida inteira. Nesse cenário, vale investigar se há períodos reconhecíveis. Afinal, atividades sem registro não entram automaticamente no sistema.
Alguns períodos podem ser reconhecidos quando há provas. Por exemplo, vínculo de emprego sem registro, atividade rural comprovada e períodos não incluídos no CNIS. Contudo, a comprovação documental é essencial.
Carteiras antigas, contratos, recibos, documentos rurais e outros registros podem sustentar a análise. Em outras palavras, a prova material pode transformar um “não tenho direito” em um pedido viável.
Como verificar seu CNIS
Algumas pessoas acham que nunca contribuíram porque não conhecem o próprio histórico. Antes de concluir qualquer coisa, consulte o CNIS. Esse extrato reúne vínculos e contribuições registradas no INSS.
Podem existir contribuições antigas não consideradas, períodos não cadastrados, erros de sistema e vínculos pendentes de reconhecimento. Portanto, revisar o CNIS evita pedidos equivocados e perdas de direito.
Para entender melhor os programas e auxílios disponíveis, consulte conteúdos sobre benefícios sociais. Além disso, para comparar benefícios, organize documentos e planeje a solicitação, baixe o app Aprov no Google Play ou App Store.
Orientação e próximos passos
Muitos pedidos são negados por erro de rota. O cidadão solicita o benefício errado ou apresenta documentação incompleta. Dessa forma, uma avaliação previdenciária pode apontar se há chance de aposentadoria ou se o BPC é o melhor caminho.
Vale lembrar que manter o CadÚnico atualizado é indispensável para benefícios assistenciais. Assim sendo, organize comprovantes de renda, residência e demais registros antes do protocolo.
Pontos atuais de 2026
Em 2026, beneficiários do INSS podem receber até R$ 8.475,55, conforme os tetos vigentes. Além disso, o sistema de aposentadoria sente efeitos de nova interpretação constitucional. Nesse sentido, debates sobre parâmetros e exigências seguem em curso.
Há discussões no mercado de trabalho sobre possíveis mudanças de idade, com menções de que a idade para aposentadoria poderia chegar a 78 anos. No entanto, trata-se de debate, que exige acompanhamento técnico e jurídico.
Mães de crianças atípicas também avaliam direitos no INSS. Consequentemente, a orientação adequada torna-se ainda mais relevante para identificar benefícios possíveis e requisitos aplicáveis.
Conclusão: como avançar
Em regra, ter 70 anos não garante aposentadoria aos 70 sem contribuição. Por outro lado, o BPC/LOAS pode amparar quem comprova vulnerabilidade e cumpre os requisitos sociais.
A recomendação é analisar cada caso de forma individual. Verifique o CNIS, reúna documentos e escolha o pedido correto. Para detalhes oficiais sobre o BPC, consulte a página do INSS em Benefício de Prestação Continuada. Assim, você evita negativas desnecessárias e ganha tempo.