
O limite consignado INSS não segue um número fixo de contratos. Vale a margem: até 45% do benefício, sendo 35% para empréstimo, 5% para cartão de crédito consignado e 5% para cartão de benefício. O prazo pode chegar a 108 meses. A contratação exige confirmação no Meu INSS em até 5 dias.
O limite consignado INSS não depende de um número fixo de contratos. Ele segue a margem consignável do benefício e as parcelas já descontadas. Assim, quem ainda tem margem pode contratar novas linhas, desde que respeite os percentuais por modalidade e as regras operacionais vigentes.
Neste artigo
- O que define o limite consignado INSS?
- Quantas linhas posso contratar ao mesmo tempo?
- Qual é a margem por modalidade?
- O prazo pode chegar a 108 meses?
- Como confirmar a operação no Meu INSS?
- Como consultar a margem e contratos?
- Como comparar cartões consignados com segurança?
- Perguntas frequentes
O que define o limite consignado INSS?
O que define o limite consignado INSS é a margem disponível no benefício. Portanto, a quantidade de contratos só importa na medida em que ocupa essa margem. Dessa forma, novas contratações dependem do espaço ainda livre após os descontos já existentes.
Em outras palavras, não existe um teto geral de 13 contratos simultâneos. Ainda assim, podem ocorrer restrições técnicas do sistema. Acima de tudo, a regra operacional preserva os percentuais máximos da margem, sem limitação direta pelo número de linhas.
Quantas linhas posso contratar ao mesmo tempo?
Você pode contratar quantas linhas couberem na margem. No entanto, isso só vale enquanto os descontos mensais não ultrapassarem os limites de cada modalidade. Assim sendo, mesmo com poucos contratos, a falta de margem impede novas averbações.
Por outro lado, se as parcelas atuais ocuparem menos que o limite permitido, novas operações podem ser aprovadas. Consequentemente, a decisão prática depende do valor das parcelas ativas e do espaço residual da sua margem consignável.
Qual é a margem por modalidade?
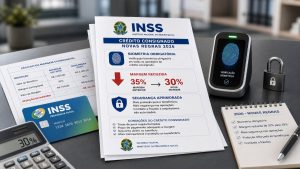
Para aposentados e pensionistas do Regime Geral, a legislação permite comprometer até 45% do benefício com consignados. Desse total, até 35% servem ao empréstimo consignado pessoal, 5% ao cartão de crédito consignado e 5% ao cartão consignado de benefício.
Se as parcelas de empréstimos já ocuparem os 35% do crédito pessoal, uma nova linha nessa modalidade não será averbada. Portanto, a margem disponível vale mais do que a quantidade de contratos em si. Como resultado, novas operações só cabem se houver espaço dentro de cada percentual.
Nesse sentido, entender os limites protege sua renda mensal. Para ampliar esse cuidado, vale conferir as regras e limites dos descontos do INSS em 2026. Assim, você evita exceder compromissos e preserva o valor líquido recebido.
O prazo pode chegar a 108 meses?
Sim. O empréstimo consignado do INSS pode ter até 108 parcelas mensais e sucessivas, o que equivale a nove anos. Dessa forma, prazos maiores reduzem a parcela mensal. Contudo, eles aumentam o tempo de comprometimento da renda do benefício.
Antes da assinatura, a instituição financeira deve informar o valor líquido que restará do benefício após o desconto. Além disso, deve detalhar o custo efetivo total e o prazo necessário para quitar a dívida. Portanto, avalie cenário, orçamento e riscos.
Como confirmar a operação no Meu INSS?
Depois de contratar no banco, você deve confirmar a operação no Meu INSS em até 5 dias. Sem essa etapa, o crédito não é liberado. A autorização precisa ser expressa e feita pelo próprio titular do benefício.
A biometria é a forma prioritária de validação. Entretanto, quem não possui biometria cadastrada pode usar a autenticação via Gov.br com validação de dados bancários, conforme a regra adotada em 2026. Para detalhes, veja as novas regras de biometria no consignado do INSS.
Além disso, benefícios recém-concedidos ficam, em regra, bloqueados para consignado nos primeiros 90 dias. Passado esse prazo, solicite o desbloqueio no Meu INSS. Dessa forma, você libera a averbação apenas quando a carência inicial terminar.
Como consultar a margem e contratos?
Para saber se cabe uma nova parcela, emita o Extrato de Empréstimo Consignado no Meu INSS. O documento mostra contratos ativos, valores das parcelas, prazos e a margem disponível. Portanto, ele é o caminho mais seguro para decidir sobre novas linhas.
Se não houver espaço, o sistema bloqueia a nova averbação até que a margem seja liberada. Isso ocorre por quitação, redução ou encerramento de contrato. Nesse sentido, acompanhe o extrato com frequência no Meu INSS para evitar surpresas.
Como comparar cartões consignados com segurança?
Cartão de crédito consignado e cartão consignado de benefício consomem 5% de margem cada. Portanto, compare custos, benefícios e taxas antes de solicitar. Para facilitar a escolha e proteger seu orçamento, baixe o app Aprov no Google Play ou App Store.
Se a margem estiver no limite, considere reduzir dívidas antes de novas contratações. Nesse caso, iniciativas de renegociação podem ajudar a reorganizar o orçamento. Para inspiração, veja como funcionam os descontos e condições do Desenrola Brasil 2.0.
Em resumo, o limite consignado INSS depende do uso responsável da margem. Assim sendo, verifique o extrato, confirme operações com segurança e preserve a renda líquida mensal. Por fim, avalie prazos e custos totais antes de ampliar compromissos.
Perguntas frequentes
Não. A regra não fixa um teto de 13 ou qualquer número de contratos. O que limita é a margem consignável e os percentuais por modalidade. Se a margem estiver esgotada, o sistema bloqueia novas averbações até liberação por quitação, redução ou encerramento de contratos.
Ambos usam 5% de margem cada, porém o cartão de crédito consignado é um meio de pagamento com fatura descontada parcialmente. Já o cartão consignado de benefício tem regras específicas de uso atreladas ao benefício, também dentro do limite de 5% reservado.
Em regra, não. Benefícios recém-concedidos permanecem bloqueados para consignado nos primeiros 90 dias. Após esse período, é preciso solicitar o desbloqueio no Meu INSS e, então, seguir com a contratação e a confirmação da operação no prazo indicado.
Após contratar no banco, acesse o Meu INSS e confirme a operação em até 5 dias. A validação prioritária é por biometria. Quem não tem biometria pode usar a autenticação Gov.br com validação de dados bancários, conforme a regra operacional vigente desde 2026.
No Extrato de Empréstimo Consignado do Meu INSS. O documento lista contratos, valores das parcelas, prazos e a margem disponível. Se a margem estiver no limite, novas averbações ficarão bloqueadas até haver liberação por quitação, redução ou encerramento de contrato.