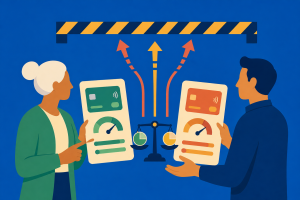

O Novo Desenrola Brasil oferece condições ampliadas para renegociação e acesso a crédito em 2026. Além disso, Pronampe e ProCred 360 ampliam prazos, carência e limites para pequenos negócios.
Neste artigo
- O que mudou em 2026
- Como funcionam as novas medidas
- Renegociação para famílias
- Uso do FGTS
- Condições para pequenos negócios
- Como funciona o Pronampe
- Sem pagamento direto do governo
- Reformas e financiamento habitacional
- O que muda para endividados
- Como solicitar a renegociação
- Documentos necessários
- Se não houver renegociação
- Cuidados antes de contratar
- Informações atualizadas de 2026
O que mudou em 2026
As novas regras ampliam o crédito e a renegociação de dívidas para famílias e pequenos negócios. Dessa forma, aumenta a chance de reorganizar o orçamento e retomar investimentos.
As medidas envolvem o Novo Desenrola Brasil, o Pronampe e o ProCred 360. Como resultado, os programas permitem descontos, prazos maiores e acesso a novas operações de crédito, conforme o perfil.
Há também ofertas de mercado em paralelo. Por exemplo, Fiat Mobi fica até R$ 13 mil mais barato em promoção com prazo limitado.
Como funcionam as novas medidas
O governo utiliza mecanismos públicos de garantia para reduzir riscos dos bancos. Assim, as instituições ampliam a concessão e a renegociação, sem pagamento direto aos beneficiários.
No caso das famílias, o Novo Desenrola Brasil foi instituído pela Medida Provisória nº 1.355, de maio de 2026. Além disso, Pronampe e ProCred 360 ajustaram prazos, carências e limites para empresas.
Renegociação para famílias
Famílias com dívidas em atraso em instituições participantes podem obter descontos de até 90% sobre o valor antigo. Além disso, os novos contratos podem ter juros de até 1,99% ao mês e até 48 parcelas.
As operações elegíveis incluem cartão de crédito rotativo, cheque especial, crédito pessoal sem consignação e empréstimos de consolidação. Nesse sentido, o limite para a nova operação pode chegar a até R$ 15 mil por instituição financeira.
Uso do FGTS
Em determinadas situações, é possível usar parte do saldo do FGTS para apoiar a renegociação. No entanto, a liberação depende das regras da operação e da instituição.
Portanto, o trabalhador deve consultar o banco para confirmar a possibilidade, o valor permitido e o impacto sobre a dívida.
Condições para pequenos negócios
Microempreendedores, microempresas e empresas de pequeno porte acessam prazos e carências maiores pelo ProCred 360. Em algumas operações, a carência passou de 12 para 24 meses e o prazo total chega a 96 meses.
Além disso, o limite de crédito pode subir de 30% para até 50% do faturamento do ano anterior. Em negócios liderados por mulheres, o percentual pode alcançar até 60%, respeitando as regras do programa.
Para empresas com faturamento anual de até R$ 4,8 milhões, determinadas operações também tiveram limite total ampliado. Assim, cresce a margem para capital de giro e reorganização de passivos.
Como funciona o Pronampe
O Pronampe segue como alternativa central para empresas com faturamento anual de até R$ 4,8 milhões. Ainda assim, cada categoria possui critérios específicos de enquadramento e documentação.
Empresas com operações antigas em atraso podem negociar débitos e buscar regularização. Dessa forma, empreendedores destravam o acesso a novos financiamentos para manter o fluxo de caixa.
Sem pagamento direto do governo
As medidas não representam depósito direto do governo. Na prática, bancos executam as operações, enquanto garantias públicas reduzem o risco e podem facilitar a aprovação.
Portanto, não há aprovação automática. O interessado precisa se enquadrar nas regras e contratar pelos canais oficiais da instituição financeira.
Reformas e financiamento habitacional
Circulou a destinação de R$ 750 milhões para reformas, ampliações e melhorias em imóveis urbanos. Entretanto, esse valor não aparece confirmado nas fontes oficiais consultadas para as medidas de crédito de 2026 nos mesmos termos do material-base.
Assim sendo, não é correto afirmar liberação automática para reformas ou um valor individual definido pelo governo. Quem pretende reformar deve consultar linhas habitacionais disponíveis nos bancos e verificar renda, finalidade, imóvel e condições.
O que muda para endividados
A renegociação pode trocar dívidas caras por contratos com juros e prazos definidos. Isso é especialmente relevante para quem acumula débitos no cartão de crédito ou no cheque especial.
Contudo, a dívida não desaparece. O consumidor assume um novo compromisso, que deve caber no orçamento e reduzir o custo total ao longo do contrato.
Como solicitar a renegociação
Em primeiro lugar, identifique a instituição responsável pela dívida. Depois, use os canais oficiais do banco e verifique se a operação se enquadra nas condições do programa.
- conferir o valor atualizado da dívida;
- solicitar uma simulação;
- verificar a taxa de juros;
- observar o número de parcelas;
- calcular o valor total a pagar;
- conferir possíveis tarifas e encargos;
- avaliar se a parcela cabe no orçamento.
Nesse sentido, a mesma cautela vale para empresas. O empreendedor deve avaliar se o crédito melhora o fluxo de caixa e se o faturamento sustentará as parcelas.
Para comparar propostas de crédito com mais eficiência, baixe o app Aprov no Google Play ou App Store. Assim, você organiza custos e condições antes de fechar contrato.
Documentos necessários
A documentação varia por operação e instituição. Para pessoas físicas, podem ser exigidos documentos de identificação, dados cadastrais e informações sobre a dívida.
Para empresas, podem ser solicitados documentos cadastrais, demonstrações financeiras, comprovantes de faturamento e evidências de enquadramento no programa. Por fim, confirme a lista diretamente com o banco.
Se não houver renegociação
Sem renegociação, a dívida segue o contrato original e as regras de cobrança. Além disso, o atraso pode dificultar o acesso a novos créditos e limitar investimentos do negócio.
Portanto, renegociar pode ser útil para reequilibrar as contas, desde que a nova parcela caiba no orçamento e reduza o peso da dívida.
Cuidados antes de contratar
Antes de aceitar uma proposta, olhe além da parcela. Afinal, prazos longos podem baratear a prestação mensal e encarecer o custo total.
- taxa de juros;
- Custo Efetivo Total (CET);
- quantidade de parcelas;
- valor de cada prestação;
- valor total pago;
- tarifas;
- impostos;
- condições em caso de atraso.
Nesse sentido, empresas devem confirmar a finalidade do crédito e o impacto no caixa. Em outras palavras, o objetivo é recuperar o equilíbrio, não adiar o problema.
Informações atualizadas de 2026
Gestores de crédito já veem o mercado de NTN-Bs como disfuncional. Além disso, o sistema de duplicata escritural pode transformar o crédito para empresas.
Serasa revela que a maioria dos endividados deve no cartão de crédito. Em resumo, a renegociação pelo Novo Desenrola Brasil ganha relevância nesse cenário.
Para detalhes oficiais sobre renegociação, consulte a página do programa no portal do governo federal. Para entender benefícios sociais relacionados ao orçamento, veja nosso guia de benefícios sociais.