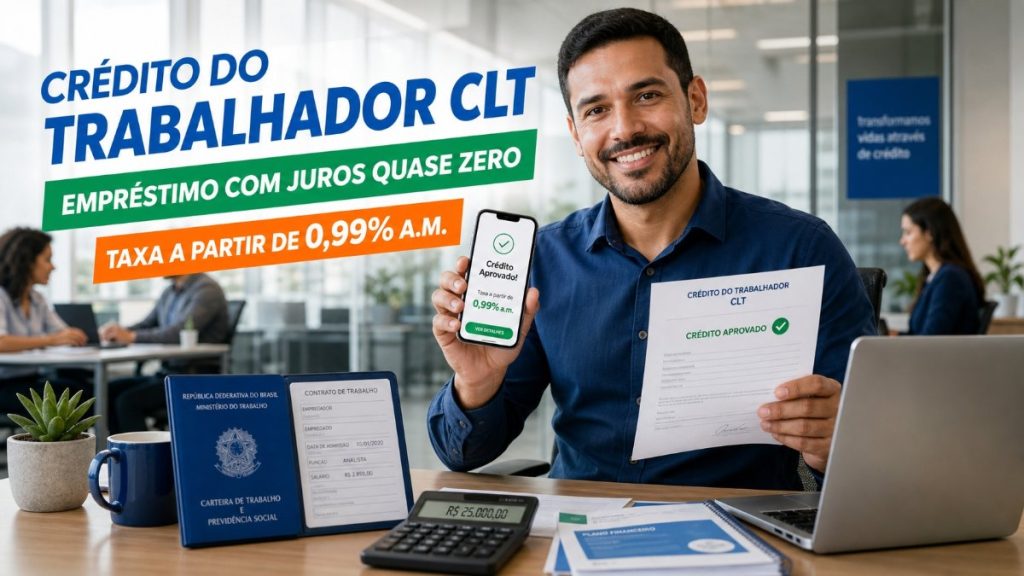

Crédito do Trabalhador oferece empréstimo consignado para trabalhadores CLT com juros quase zero. A modalidade ampliou o acesso e trouxe novas regras de contratação digital.
Neste artigo
- O que é o Crédito do Trabalhador
- Dados e evolução do mercado
- Quem pode contratar e limites
- Como contratar pelo aplicativo oficial
- Prazos, riscos e inadimplência
- Passo a passo prático
- Boas práticas e planejamento
O que é o Crédito do Trabalhador
O Crédito do Trabalhador é uma forma de consignado privado para quem tem carteira assinada. Ele permite contratação 100% digital com desconto automático em folha de pagamento.
Além disso, a iniciativa completou um ano em março de 2026 e vem mudando o mercado. Dessa forma, mais bancos entraram no segmento e ampliaram a oferta de recursos.
Dados e evolução do mercado
De fato, a liberação mensal saltou de R$ 1,5 bilhão para quase R$ 11 bilhões em um ano. Por outro lado, o valor médio por empréstimo caiu bastante no mesmo período.
Os tíquetes médios recuaram de R$ 8.600 para R$ 2.300. Ainda assim, o acesso aumentou e mais trabalhadores conseguiram contratar.
Um relatório da Serasa Experian apontou também mudanças no comportamento. Em resumo, os prazos ficaram menores e a inadimplência subiu.
Quem pode contratar e limites
O público inclui empregados CLT do setor privado, trabalhadores domésticos e rurais. Em contrapartida, Microempreendedores Individuais (MEIs) também podem acessar a modalidade.
O limite de comprometimento é de até 35% do salário líquido. Sendo assim, a margem consignável define o teto para as parcelas mensais.
Além do limite, o Crédito do Trabalhador opera com juros reduzidos. Consequentemente, as parcelas sofrem desconto automático diretamente na folha.
Como contratar pelo aplicativo oficial
A contratação ocorre no app Carteira de Trabalho Digital. Nesse sentido, todo o processo é online e sem necessidade de papelada física.
Para consultar informações oficiais do serviço, acesse o portal do governo. Carteira de Trabalho Digital no gov.br
Nesse sentido, comparar custos e benefícios ajuda a decidir melhor. Para facilitar a análise, baixe o app Aprov no Google Play ou App Store.
Prazos, riscos e inadimplência
O prazo médio dos contratos recuou 48% em um ano. Entretanto, a queda no prazo veio acompanhada de aumento na inadimplência.
Acima de tudo, o orçamento das famílias está pressionado. Cerca de 78% dos trabalhadores têm 81% da renda comprometida com dívidas.
Portanto, educação financeira torna-se essencial para evitar o descontrole. Em outras palavras, é preciso planejar antes de contratar.
Passo a passo prático
- Verifique sua margem consignável disponível no holerite.
- Acesse o aplicativo da Carteira de Trabalho Digital.
- Consulte opções de instituições com oferta ativa.
- Compare taxas, CET e prazos de pagamento.
- Revise o valor da parcela dentro dos 35% da renda líquida.
- Conclua a contratação digital e confirme o desconto em folha.
Por fim, acompanhe sua evolução de dívidas ao longo dos meses. Caso necessário, renegocie antes de atrasar parcelas.
Boas práticas e planejamento
Em primeiro lugar, use o Crédito do Trabalhador apenas para necessidades reais. Evite contratar por impulso ou para consumo não essencial.
Além do mais, priorize quitação de dívidas caras com o recurso. Assim sendo, você reduz juros totais e libera renda futura.
Para aprofundar temas de renda e benefícios oficiais, veja nossos conteúdos. Acesse a seção de benefícios sociais e mantenha-se informado.