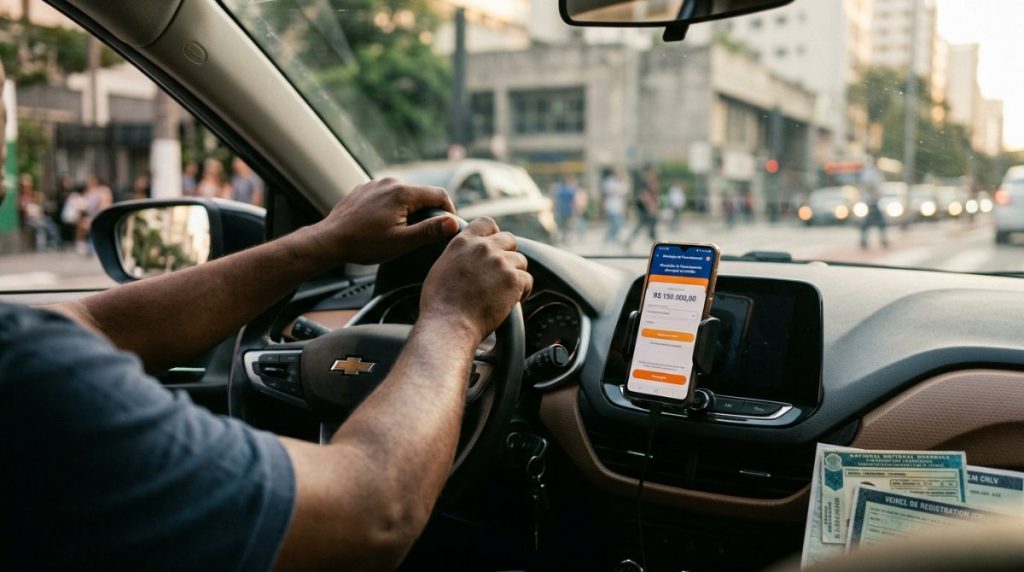

Crédito para motoristas ganhou força com novas linhas focadas em trabalhadores de aplicativos. Essas opções oferecem até R$ 150 mil, conforme análise do perfil e da capacidade de pagamento.
Neste artigo
- Por que motoristas enfrentam barreiras
- Como funcionam as novas linhas
- Quem pode solicitar
- Para que usar o crédito
- Limite de até R$ 150 mil
- Documentos exigidos
- Crescimento da economia de apps
- Papel das fintechs
- Cuidados antes de contratar
- Como o crédito ajuda no trabalho
- Riscos e planejamento
- Como saber se vale a pena
- Tendências do mercado
Por que motoristas enfrentam barreiras
O acesso ao crédito para motoristas autônomos ainda apresenta obstáculos. A renda variável pesa na avaliação de risco dos bancos.
Além disso, a ausência de vínculo formal dificulta comprovações tradicionais. Holerites, carteira assinada e estabilidade costumam influenciar decisões.
Como funcionam as novas linhas
Nesse cenário, surgiram modalidades que consideram a realidade digital do trabalho. Instituições passaram a analisar dados operacionais além dos documentos usuais.
- histórico de corridas
- tempo de atividade na plataforma
- faturamento médio mensal
- movimentação bancária
- pontuação de crédito
Dessa forma, a análise fica mais aderente ao fluxo de renda real. Como resultado, mais profissionais alcançam aprovação.
Quem pode solicitar
As regras variam por instituição. Ainda assim, alguns perfis costumam se qualificar com maior facilidade.
- Motoristas ativos com cadastro regular e atividade frequente
- Trabalhadores com histórico consistente de atuação
- Condutores com documentação regular e CNH válida
- Profissionais com capacidade de pagamento comprovada
Em resumo, o conjunto de dados operacionais e financeiros sustenta a decisão. Portanto, mantenha cadastros e comprovantes sempre atualizados.
Para que usar o crédito
Crédito para motoristas oferece flexibilidade no uso dos recursos. Você pode aplicar o dinheiro em metas pessoais e profissionais.
- Compra ou substituição de veículo por modelos mais econômicos
- Manutenção, seguros e despesas operacionais
- Equipamentos e melhorias na atividade
- Organização financeira e quitação de dívidas estratégicas
Vale lembrar que direcionar o valor para itens que reduzem custos tende a melhorar a rentabilidade. Assim, a operação ganha sustentabilidade.
Limite de até R$ 150 mil
O teto divulgado chega a R$ 150 mil em modalidades específicas. No entanto, a liberação efetiva depende de critérios objetivos.
- renda comprovada
- capacidade de pagamento
- histórico financeiro
- análise de crédito
- garantias exigidas
Consequentemente, cada proposta passa por avaliação individual. Ajuste expectativas ao seu perfil e ao seu fluxo de caixa.
Documentos exigidos
As instituições pedem documentos básicos. Além disso, costumam solicitar comprovantes da atuação nas plataformas.
- documento de identidade e CPF
- comprovante de residência
- CNH válida
- extratos bancários
- comprovantes de atividade na plataforma
Eventualmente, pode haver solicitações adicionais. Antecipe-se e organize os arquivos com antecedência.
Crescimento da economia de apps
A economia digital ampliou o número de trabalhadores independentes. Motoristas de aplicativo realizam milhões de viagens mensalmente em todo o país.
Diante disso, bancos e fintechs criaram produtos específicos. Crédito para motoristas tornou-se uma vertical estratégica no mercado.
Papel das fintechs
As fintechs impulsionam a inclusão financeira com modelos alternativos. Elas analisam dados comportamentais e digitais com maior profundidade.
- comportamento financeiro
- histórico digital
- fluxo de recebimentos
- movimentação em aplicativos
Como resultado, mais autônomos acessam linhas sob medida. Essa abordagem fortalece o crédito para motoristas e entregadores.
Além do mercado privado, há iniciativas públicas recentes de apoio ao setor. Um programa prevê até R$ 30 bilhões em crédito para motoristas, o que amplia a oferta de financiamento.
Cuidados antes de contratar
Antes de assinar, compare custos e condições. O juro define o custo total, não apenas o valor liberado.
- avalie taxas e CET
- simule prazos e parcelas
- verifique a folga do orçamento em meses fracos
- entenda todas as cláusulas contratuais
Para comparar opções de crédito e benefícios com agilidade, baixe o app Aprov no Google Play ou App Store. Assim, você organiza cenários e decide com base em dados.
Como o crédito ajuda no trabalho
Usado de forma estratégica, o financiamento melhora produtividade. Veículos mais novos consomem menos e exigem menos manutenção.
- maior competitividade em categorias superiores
- redução de custos com modelos econômicos
- melhor experiência para passageiros
- potencial de renda mais estável
Nesse sentido, crédito para motoristas pode acelerar ganhos. Planeje metas e prazos para capturar esses benefícios.
Riscos e planejamento
Todo empréstimo exige responsabilidade. O principal risco é o superendividamento por parcelas acima da renda disponível.
- comprometimento excessivo da renda
- atraso nas parcelas
- aumento de custos financeiros
Portanto, use o crédito para motoristas com objetivo claro. Em outras palavras, contrate para investir, não para tapar buracos recorrentes.
Como saber se vale a pena
A resposta depende do impacto no seu fluxo de caixa. Se o financiamento aumenta produtividade e reduz custos, tende a valer a pena.
Por outro lado, contratar sem planejamento cria pressões futuras. Compare propostas, simule cenários e calcule a folga mensal.
Para aprofundar sua análise, consulte a página de educação financeira do Banco Central. Além disso, explore conteúdos atualizados sobre benefícios sociais que podem aliviar o orçamento.
Tendências do mercado
A personalização das linhas deve avançar com dados mais granulares. Bancos e fintechs refinam modelos e reduzem barreiras históricas.
Assim sendo, crédito para motoristas tende a ganhar escala e eficiência. A inclusão financeira se expande sem perder a segurança das operações.
Em conclusão, linhas de até R$ 150 mil oferecem uma oportunidade real para renovar veículos, investir no trabalho e estabilizar a renda. Planeje, compare e contrate somente quando os números sustentarem a decisão.